Im italienischen Wagniskapitalmarkt passiert gerade etwas Seltsames. Das Geld ist nicht versiegt: 2025 war das zweitbeste Jahr seit Beginn der Erhebungen, mit 1,735 Milliarden Euro an Investitionen. Und trotzdem wurden im ersten Halbjahr 2026 nur 145 Finanzierungsrunden abgeschlossen. Weniger Deals, größere Tickets. Wer gerade Kapital sucht, sollte deshalb anders vorgehen.
Dieser Leitfaden konzentriert sich auf das, was wirklich zählt: wo der Markt steht, wer in Italien investiert, welche Förderungen sich lohnen (ein paar sind tatsächlich großzügig), was Investoren von Ihnen verlangen und wie lange das Ganze realistisch dauert. Er richtet sich an Gründerinnen und Gründer, die eine Pre-Seed-, Seed- oder Series-A-Runde vorbereiten, egal ob sie aus Italien kommen oder sich vom Ausland aus in Italien niederlassen.
Jede Zahl stammt aus offiziellen Quellen oder aus dem Quartalsbarometer von Growth Capital und Italian Tech Alliance. Die vollständige Liste steht am Ende.
Das Wichtigste in Kürze
- 2025: 1,735 Mrd. € Wagniskapital in 436 Runden. Erstes Halbjahr 2026: 813 Mio. € in nur 145 Runden.
- Pre-Seed und Seed machten im ersten Halbjahr 2026 59 % der Deals aus. Das Geld floss aber überwiegend in Series A und spätere Runden.
- Privatpersonen, die in ein innovatives Startup investieren, können 65 % ihres Einsatzes von der Steuer absetzen, bis zu 100.000 € pro Jahr: der sogenannte De-minimis-Weg, mit drei Jahren Haltefrist. (Lassen Sie das von einem Steuerberater prüfen, bevor Sie damit werben.)
- Smart&Start Italia vergibt zinslose Darlehen zwischen 100.000 € und 1,5 Mio. € und lässt sich gut mit einer Eigenkapitalrunde kombinieren.
- Halten Sie Pitch Deck, Finanzmodell, Cap Table und Datenraum vor dem ersten Termin bereit. Und planen Sie vier bis sechs Monate bis zum Closing ein.
Der italienische Wagniskapitalmarkt: 2025 und 2026 im Vergleich
Zuerst die großen Zahlen. Laut dem Barometer von Growth Capital und Italian Tech Alliance flossen 2025 in Italien 1,735 Milliarden Euro in 436 Runden, und nur ein einziges Jahr lag je darüber. Allein das vierte Quartal war gewaltig (901 Millionen in 122 Runden), und zehn Deals knackten in jenem Jahr die Marke von 25 Millionen.
1,735 Mrd. €
Wagniskapital in Italien im Jahr 2025, verteilt auf 436 Runden
813 Mio. €
investiert im ersten Halbjahr 2026, in 145 Runden
12.073
innovative Startups im italienischen Handelsregister am 31. Oktober 2025
Quelle: Growth Capital und Italian Tech Alliance, Quartalsbarometer zum Wagniskapital in Italien (Daten 2025 und erstes Halbjahr 2026); MIMIT, Jahresbericht 2025 über innovative Startups und KMU.
Dann kam 2026 mit einem anderen Takt. Von Januar bis Juni waren es 813 Millionen in 145 Runden, fast gleichmäßig verteilt: 411 Millionen im ersten Quartal (69 Runden), 402 Millionen im zweiten (76). Im Vorjahr kam Italien im Schnitt auf 109 Runden pro Quartal, der Rückgang ist also deutlich. Das Kapital ist noch da, die Deals sind es nicht. Teilt man das eine durch das andere, steigt das durchschnittliche Ticket auf rund 5,6 Millionen, gegenüber etwa 4 Millionen im Jahr 2025. Zugegeben, ein paar große Deals ziehen den Schnitt nach oben. Die Richtung ist trotzdem eindeutig.
Zwei Details gehen in der Berichterstattung gern unter, zu Unrecht. 2025 wurde keine einzige Runde über 20 Millionen ohne mindestens einen ausländischen Investor abgeschlossen. Und Börsengänge? Null. Jeder Exit lief über eine Übernahme. Was heißt das für Gründer? Erstens: Unterlagen auf Englisch. Zweitens: eine glaubwürdige Antwort auf die Frage, die seriöse Investoren früher oder später stellen: Wer könnte dieses Unternehmen eines Tages kaufen?
Frisches Geld kommt übrigens weiter nach. 2025 starteten neun neue Fonds mit zusammen 545 Millionen, im ersten Halbjahr 2026 folgten drei weitere mit 104 Millionen.
Adaxit-Hinweis
Weniger Deals heißt nicht weniger Geld. Es heißt aber, dass Gründer mit sauberen Zahlen, einer an Meilensteine geknüpften Mittelverwendung, einer aufgeräumten Cap Table und einem Datenraum, der fertig ist, bevor jemand danach fragt, einen immer größeren Anteil der Deals für sich entscheiden.
Finanzierungsphasen und wie viel Sie verlangen sollten
Ein hilfreiches Denkmodell: Jede Runde finanziert genau einen Meilenstein, nicht mehr. Das Geld aus der Pre-Seed-Runde beweist, dass es das Problem gibt und Ihr Team es lösen kann. Das Seed-Geld beweist, dass das Produkt bei echten Kunden funktioniert. Die Series A beweist, dass sich Wachstum wiederholen lässt, und zwar profitabel. Ab der Series B bezahlen Sie für Skalierung, sehr oft außerhalb Italiens.
| Phase | Was Sie beweisen müssen | Typische Geldgeber | Eingesammeltes Kapital in Italien, H1 2026 |
|---|---|---|---|
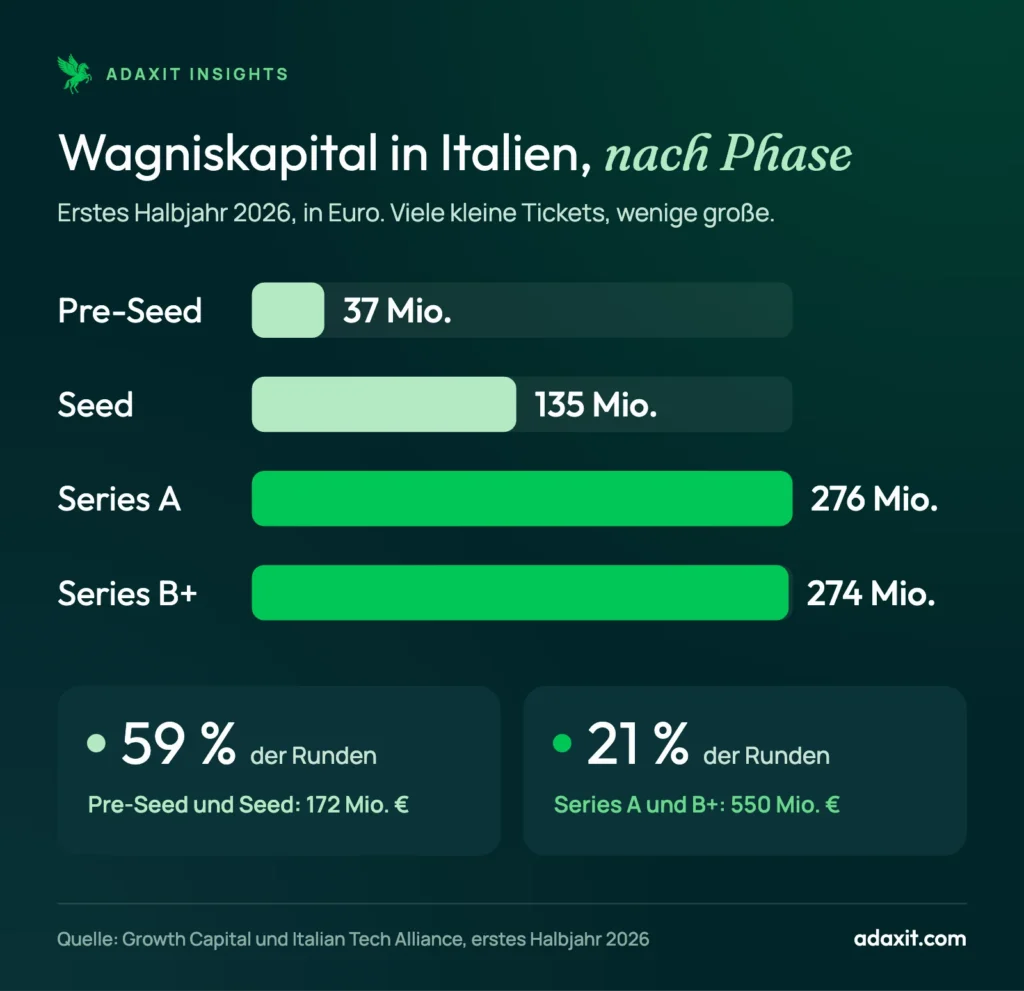
| Pre-Seed | Dass es das Problem gibt und das Team es lösen kann | Gründer, Business Angels, Akzeleratoren, Smart&Start Italia | 37 Mio. € |
| Seed | Dass das Produkt funktioniert, mit ersten Kunden | Business Angels, Seed-Fonds, Equity-Crowdfunding | 135 Mio. € |
| Series A | Dass sich das Wachstum wiederholen und halten lässt | Venture-Capital-Fonds, Corporate Venture Capital | 276 Mio. € |
| Series B+ | Dass das Modell im großen Maßstab trägt, auch im Ausland | Italienische und ausländische Fonds, Konzerne, Venture Debt | 274 Mio. € |
Schauen Sie sich die Verteilung im ersten Halbjahr 2026 an. Pre-Seed und Seed stellten 59 % aller Runden, holten aber nur 172 Millionen, etwa ein Fünftel der Summe. Series A und B+ machten nur 21 % der Deals aus und zogen 550 Millionen an. Viele kleine Tickets, wenige große.
Wie viel Sie verlangen sollten
Eine magische Summe pro Phase gibt es nicht, und ehrlich gesagt rät jeder, der Ihnen eine nennt, ohne Ihren Plan gesehen zu haben. Drehen Sie die Frage um. Fangen Sie beim Meilenstein an. Fragen Sie sich, was erfüllt sein muss, damit die nächste Runde zustande kommt, rechnen Sie das durch und legen Sie einen Puffer drauf, denn irgendetwas verzögert sich immer (meistens die Einstellungen). Als Faustregel gelten 18 bis 24 Monate Runway. Nehmen Sie zu wenig auf, sind Sie wieder auf Roadshow, bevor es etwas Neues zu zeigen gibt. Nehmen Sie zu viel auf, ohne einen Plan dahinter, zahlen Sie doppelt: mit Verwässerung und mit Glaubwürdigkeit.
Kapitalquellen in Italien
Die meisten Gründer kombinieren am Ende drei Dinge: privates Kapital, öffentliche Instrumente und irgendeine Form von Fremdkapital. So funktioniert das jeweils in Italien.
Business Angels und Angel-Netzwerke
Meist das erste externe Geld, das ein Startup annimmt. Angels setzen ihr eigenes Geld ein, und die besseren bringen Erfahrung und ein gut gepflegtes Adressbuch mit. Viele investieren über Netzwerke und Clubs, die Pitch-Abende veranstalten und Tickets bündeln. Sie entscheiden schnell. In späteren Runden geht ihnen allerdings die Puste aus, planen Sie also entsprechend. Und die Steuerförderung (dazu unten mehr) spielt bei ihrer Entscheidung eine große Rolle.
Venture-Capital-Fonds
Ein Fonds investiert das Geld anderer (Pensionsfonds, Stiftungen, Family Offices) und muss es zu einem festen Termin mit Rendite zurückgeben. Diese eine Tatsache erklärt das meiste am Verhalten von VCs: Sie brauchen Unternehmen, die sehr groß werden und innerhalb der Fondslaufzeit einen Exit erreichen können. Bevor Sie einen Fonds anschreiben, lesen Sie seine Investmentthese. Phase, Branche, Region und Ticketgröße verraten Ihnen in zwei Minuten, ob Sie Ihre und seine Zeit verschwenden.
CDP Venture Capital
CDP Venture Capital bezeichnet sich als führenden Wagniskapitalgeber Italiens, mit 4,9 Milliarden Euro in 15 direkten und indirekten Fonds. Die direkten investieren in Startups, die indirekten in andere Fonds. Bewerbungen laufen über die Online-Pitch-Plattform.
Corporate Venture Capital (CVC)
Große Unternehmen investieren oft in Startups, die nah an ihrem eigenen Geschäft liegen. Das Geld ist dabei nur ein Teil: Denken Sie an erste Kunden, einen Vertriebskanal, das Know-how einer ganzen Fabrik. Der Haken? Exklusivitäts- oder Vorkaufsklauseln, die so weit gefasst sind, dass sie Ihnen die Hände binden. Unterschreiben Sie so etwas, ziehen sich andere Fonds (und Jahre später mögliche Käufer) womöglich höflich zurück.
Equity-Crowdfunding
Hier verkaufen Sie Anteile über eine zugelassene Plattform an viele Investoren. Die Regeln sind europäisch: Seit dem Ende der Übergangsfrist am 10. November 2023 arbeiten alle Plattformen nach der Verordnung (EU) 2020/1503, mit einer einheitlichen Zulassung unter Aufsicht von CONSOB und Banca d’Italia. Nach Zählung des Ministeriums gab es Ende 2024 27 zugelassene Plattformen. In jenem Jahr liefen 161 Kampagnen, die Erfolgsquote lag bei 86,1 %, insgesamt kamen 112,38 Millionen Euro zusammen. Am besten funktioniert es, wenn Sie schon eine Community haben und ein Produkt, das normale Leute sofort verstehen.
Fundraising Sprint
In zwei Wochen erhalten Sie ein Investoren-Deck auf Englisch und in Ihrer Sprache, ein Finanzmodell mit Bewertungslogik und eine Liste von 50 Investoren, die zu Ihrem Projekt passen.
Venture Debt und verbürgte Kredite
Venture Debt ist ein Kredit für Startups, hinter denen bereits Eigenkapitalinvestoren stehen. Er verschafft Runway ohne viel Verwässerung (Sie zahlen Zinsen und geben oft Warrants ab), ersetzt aber keine Runde. Auf der Bankenseite gibt es einen unauffälligen Vorteil: Innovative Startups können den italienischen Garantiefonds für KMU (Fondo di garanzia per le PMI) kostenlos und im vereinfachten Verfahren nutzen und bis zu 80 % eines Kredits absichern lassen. Die Obergrenze liegt bis zum 31. Dezember 2026 bei 5 Millionen Euro pro Unternehmen.
Smart&Start Italia und SIMEST
Smart&Start Italia ist das nationale Förderprogramm speziell für innovative Startups, verwaltet von Invitalia. Infrage kommen Pläne zwischen 100.000 Euro und 1,5 Millionen, und gefördert wird mit einem zinslosen Darlehen über 80 % der förderfähigen Kosten, das über bis zu zehn Jahre zurückgezahlt wird. Reine Frauenteams, Teams aus unter 36-Jährigen (oder eine Mischung aus beidem) erhalten 90 %, ebenso Teams mit einer promovierten Person, die im Ausland gearbeitet hat, sofern einige Bedingungen erfüllt sind. Sitz im Süden? Wer in den Abruzzen, der Basilikata, Kalabrien, Kampanien, Molise, Apulien, Sardinien oder Sizilien gründet, zahlt nur 70 % des Darlehens zurück; der Rest ist praktisch ein Zuschuss.
Spannend für eine Finanzierungsrunde wird es an dieser Stelle. Holen Sie Eigenkapitalinvestoren an Bord, kann ein Teil des Darlehens in einen Zuschuss umgewandelt werden (bis zur Hälfte ihrer Investition und nie mehr als die Hälfte der Förderung). Ein Ministerialdekret vom 13. Juli 2026 hat Teile des Programms an die neue gesetzliche Definition des innovativen Startups angepasst und verspricht eine schlankere Prüfung. Bis Ende 2024 waren 5.163 Anträge eingegangen und 1.236 bewilligt worden, also etwa jeder vierte. Wann die neuen Regeln greifen und wie der Antrag funktioniert, steht in unserem Leitfaden zu Smart&Start Italia.
Sie wachsen über den Export? Dann lohnt ein Blick auf SIMEST: die Gesellschaft der Cassa Depositi e Prestiti, die seit mehr als 30 Jahren das Auslandsgeschäft italienischer Unternehmen finanziert, mit Förderdarlehen, Beteiligungen und einem eigenen Venture-Fonds. Sie haben Südamerika im Blick? Unsere Analyse des EU-Mercosur-Abkommens für italienische KMU ist ein guter Einstieg. Und wenn sich das Labyrinth der Fördermittel wie ein Vollzeitjob anfühlt, genau dafür gibt es unsere Leistung für Fördermittel.
Der Status als innovatives Startup und die Steuervorteile
In Italien ist „innovatives Startup“ (startup innovativa) ein rechtlicher Status und kein Modewort. Er ist jungen Unternehmen mit echtem Innovationsgehalt vorbehalten, die in einer Sondersektion des Handelsregisters eingetragen sind. Am 31. Oktober 2025 waren dort 12.073 verzeichnet, etwas weniger als die 12.133 von Ende 2024. Die innovativen KMU legten dagegen weiter zu und erreichten mit 3.161 einen Rekord.
Die Regeln haben sich kürzlich geändert. Der alte Startup Act (Gesetzesdekret 179/2012) wurde durch das Gesetz Nr. 193 vom 16. Dezember 2024 weitgehend neu gefasst; ein Rundschreiben des MIMIT vom 29. Juli 2025 erläuterte anschließend die praktische Anwendung. Prüfen Sie, ob Sie die Voraussetzungen noch erfüllen: Smart&Start, die kostenlose Kreditbürgschaft und die Steuervorteile Ihrer Investoren hängen alle davon ab.
Was Investoren davon haben
Für Privatpersonen ist der De-minimis-Weg der großzügige: Er erlaubt einen Abzug von 65 % von der Einkommensteuer IRPEF auf Investitionen in innovative Startups, bis zu 100.000 Euro pro Steuerjahr. Wer 50.000 Euro investiert, kann also 32.500 abziehen, zumindest auf dem Papier. Die Investition kann direkt erfolgen oder über Investmentvehikel, die überwiegend in innovative Startups investieren, und muss mindestens drei Jahre gehalten werden. Ein Verfahrensdetail, das oft übersehen wird: Das Startup muss auf der Online-Plattform des MIMIT einen Antrag stellen, bevor das Geld eingeht. Das Unternehmen selbst darf in drei Jahren nicht mehr als 300.000 Euro an De-minimis-Beihilfen erhalten.
Daneben gibt es ein reguläres Regime, das auch Unternehmen offensteht, und das Gesetz 193/2024 hat das gesamte Fördersystem gestärkt. Die Seite des MIMIT, zuletzt am 22. September 2026 aktualisiert, sagt, dass die Durchführungsregeln zum De-minimis-Weg überarbeitet werden, die Maßnahme selbst aber voll in Betrieb ist.
Achtung
Der Steuervorteil gehört Ihrem Investor, wird aber schnell Teil Ihres Pitches. Lassen Sie Sätze, Obergrenzen und Bedingungen für das Jahr der Investition von einem Steuerberater bestätigen, und schreiben Sie nur das ins Deck, was Sie wirklich geprüft haben.
Vorbereitung und Ablauf einer Finanzierungsrunde
Was Investoren verlangen
Erste Termine werden mit einer Handvoll Dokumenten gewonnen oder verloren. Bereiten Sie sie früh vor, dann sparen Sie Wochen und zeigen ganz nebenbei, dass Sie ein Unternehmen führen können.
- Pitch Deck. Rund ein Dutzend Folien, die eine einzige Geschichte erzählen: vom Problem und Ihrer Lösung über Markt, Traktion, Geschäftsmodell, Wettbewerb und Team bis zu den Zahlen, der gesuchten Summe und ihrer Verwendung. Steht auch nur ein ausländischer Fonds auf Ihrer Liste, brauchen Sie es auf Englisch.
- Finanzmodell. Drei bis fünf Jahre Planung, monatlich mindestens für die ersten 18 bis 24 Monate, mit klar benannten Annahmen und einigen Szenarien.
- Cap Table. Wer heute was hält, etwaige Wandelinstrumente, Beteiligungsprogramme, dazu eine Simulation nach der Runde.
- Datenraum. Der langweilige Ordner, den niemand anlegen will, den aber alle verlangen: Satzung, Visura (der Handelsregisterauszug), Gesellschaftervereinbarungen, Jahresabschlüsse, wichtige Verträge, geistiges Eigentum und Nachweise, dass Steuern und Sozialabgaben bezahlt sind.
- Bewertungslogik. Keine Zahl aus dem Hut, sondern die Begründung dahinter.
Sie möchten eine zweite Meinung, bevor Sie etwas verschicken? Unser Pitch-Deck-Review liefert Ihnen in fünf Tagen detailliertes Feedback.
Der Prozess in sechs Schritten
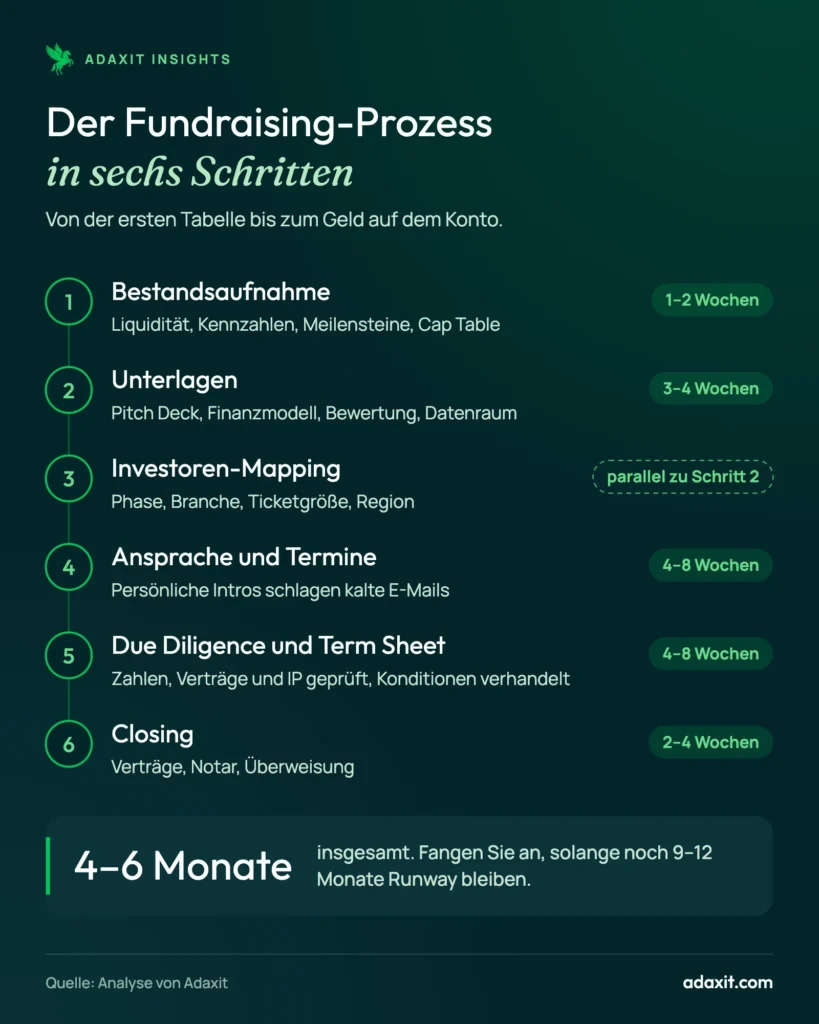
- Bestandsaufnahme (1–2 Wochen). Werfen Sie einen ehrlichen Blick auf Liquidität, Kennzahlen, Meilensteine, Cap Table und rechtlichen Status. Legen Sie fest, wie viel Sie aufnehmen und wofür.
- Unterlagen (3–4 Wochen). Pitch Deck, Finanzmodell, Bewertungslogik, Datenraum.
- Investoren-Mapping. Parallel zu Schritt zwei. Erstellen Sie eine Shortlist von Investoren, die bei Phase, Branche, Ticketgröße und Region wirklich zu Ihnen passen. Wenige richtige Namen schlagen eine lange Liste.
- Ansprache und Termine (4–8 Wochen). Persönliche Empfehlungen von Leuten, denen der Investor vertraut, wirken weit besser als kalte E-Mails.
- Due Diligence und Term Sheet (4–8 Wochen). Die Investoren prüfen Zahlen, Verträge und geistiges Eigentum. Gleichzeitig verhandeln Sie über Bewertung, Board-Sitze, Liquidationspräferenz, Verwässerungsschutz, Vesting sowie Drag-along- und Tag-along-Klauseln.
- Closing (2–4 Wochen). Beteiligungsvertrag, Gesellschaftervereinbarung, Kapitalerhöhung vor dem Notar, Überweisung des Geldes.
Zusammengerechnet sind das vier bis sechs Monate von der ersten Tabelle bis zum Geld auf dem Konto. Beginnen Sie also, solange Sie noch neun bis zwölf Monate Runway haben. Mit drei Monaten Reserve zu verhandeln macht keinen Spaß, und Investoren merken das.
Adaxit-Hinweis
Ganz ehrlich: Schwung ist die halbe Miete. Ziehen sich die Termine über sechs Monate, wirkt die Runde bald müde. Jeder neue Investor fragt sich insgeheim, was die anderen gesehen haben, das sie zögern ließ. Bündeln Sie die Gespräche lieber in wenigen intensiven Wochen.
Bewertung, Verwässerung und Instrumente
Zuerst zwei Begriffe. Die Pre-Money-Bewertung ist der Wert Ihres Unternehmens vor dem neuen Geld, die Post-Money-Bewertung ist Pre-Money plus Investition. Der Anteil des Investors ergibt sich einfach aus der Investition geteilt durch die Post-Money-Bewertung.
Rechnen wir es durch. Sie nehmen in der Seed-Runde 1 Million bei einer Pre-Money-Bewertung von 4 Millionen auf. Damit liegt die Post-Money-Bewertung bei 5 Millionen: 20 % für den Investor, 80 % bleiben bei Ihnen und Ihren Mitgründern. Später bringt eine Series A über 4 Millionen bei 12 Millionen Pre-Money die Post-Money-Bewertung auf 16 Millionen, und der neue Fonds erhält 25 %. Alle, die schon in der Cap Table stehen, werden im gleichen Verhältnis verwässert: Die Gründer fallen auf 60 %, der Seed-Investor auf 15 %.
| Gesellschafter | Vor Seed | Nach Seed | Nach Series A |
|---|---|---|---|
| Gründer | 100 % | 80 % | 60 % |
| Seed-Investor | – | 20 % | 15 % |
| Series-A-Fonds | – | – | 25 % |
| Summe | 100 % | 100 % | 100 % |
In der Praxis ist es unübersichtlicher. Ein Optionspool, der kurz vor der Runde geschaffen wird, verwässert die bisherigen Gesellschafter. Wandelinstrumente werden gewandelt. Klauseln wie die Liquidationspräferenz verändern, wer bei einem Exit was bekommt. Eine spektakuläre Bewertung mit harten Bedingungen kann leicht weniger wert sein als eine kleinere mit sauberen Konditionen.
In frühen Phasen gibt es keine Formel, auch wenn Tabellen anderes suggerieren. Vergleichbare Runden, Traktion, Team, Markt und die Nachfrage nach Ihrer Runde spielen alle mit hinein. Was Sie brauchen, ist eine Logik, die Sie verteidigen können: wie viel, für welchen Meilenstein, mit welcher Verwässerung.
Die gängigsten Instrumente in Italien
- Kapitalerhöhung. Der Standardweg. Der Investor zeichnet neue Geschäftsanteile oder Aktien und zahlt in der Regel ein Agio, das die Bewertung widerspiegelt. Nötig ist ein Gesellschafterbeschluss vor dem Notar.
- Anteils- oder Aktiengattungen. Sie geben Investoren andere Rechte als den Gründern, etwa beim Stimmrecht, bei Ausschüttungen oder beim Exit. Auch ein innovatives Startup in der Rechtsform S.r.l. kann sie schaffen.
- Partizipative Finanzinstrumente (SFP). Sie verleihen wirtschaftliche und manchmal Verwaltungsrechte, ohne den Inhaber zum Gesellschafter zu machen.
- Wandelinstrumente. Den amerikanischen SAFE gibt es im italienischen Recht nicht eins zu eins. Gründer nutzen stattdessen eine Vorauszahlung auf eine künftige Kapitalerhöhung oder ein Wandeldarlehen, mit Rabatt oder Bewertungsobergrenze für frühe Investoren. Lassen Sie das von einem Anwalt aufsetzen und mit dem Notar abstimmen.
Häufige Fehler und eine letzte Checkliste
Merkwürdig, aber wahr: Die meisten Fehler beim Fundraising haben nichts mit dem Produkt zu tun. Sie betreffen die Art, wie die Runde geführt wird.
- Zu spät anfangen. Wenig Liquidität heißt Verhandeln aus der Defensive.
- Eine Summe ohne Meilenstein verlangen. „Wir brauchen zwei Millionen“ ist kein Plan. „Zwei Millionen bringen uns zu dem Umsatz, der eine Series A rechtfertigt“ schon.
- Alle anschreiben. Zwanzig gezielte Empfehlungen schlagen hundert allgemeine E-Mails, jedes Mal.
- Eine unordentliche Cap Table. Ausgestiegene Mitgründer mit großen Anteilen, Versprechen, die nie aufgeschrieben wurden, Abmachungen per Handschlag. In der Due Diligence wird jedes davon zum Problem.
- Förderung mit Kapital verwechseln. Smart&Start deckt 80 % oder 90 % der förderfähigen Kosten mit einem Darlehen. Den Rest finanzieren Sie selbst oder mit Investoren, und das Darlehen wird zurückgezahlt, abgesehen von einem etwaigen Zuschussanteil.
- Ungeprüfte Steuervorteile versprechen. Nichts zerstört Vertrauen schneller.
Die Checkliste vor dem Start
- Sie haben Liquidität für mindestens neun bis zwölf Monate.
- Sie wissen, welchen Meilenstein die Runde finanziert und wie viele Monate sie Ihnen verschafft.
- Pitch Deck und Finanzmodell sind fertig, bei Bedarf auch auf Englisch.
- Die Cap Table ist aktuell, mit einer Simulation nach der Runde.
- Der Datenraum ist geordnet und vollständig.
- Ihr Status als innovatives Startup und die Vorteile für Ihre Investoren sind geprüft.
- Sie haben eine Liste passender Investoren und eine Bewertungslogik, die Sie verteidigen können.
- Sie haben sich Smart&Start und andere öffentliche Instrumente angesehen.
Investor-Readiness-Check
Sind Sie bereit für Gespräche mit Investoren? Beantworten Sie 12 Fragen in etwa 4 Minuten, erhalten Sie ein Ergebnis von 0 bis 100 und sehen Sie, welchen Bereich Sie zuerst angehen sollten.
Fragen, die Gründer oft stellen
Wie lange dauert es wirklich, eine Runde in Italien abzuschließen?
Ehrliche Antwort: Das hängt von Ihrer Phase ab und davon, wie gut Sie vorbereitet sind. Als grobe Richtgröße: vier bis sechs Monate für einen gut geführten Prozess, vom ersten Entwurf des Decks bis zur Unterschrift beim Notar. Starten Sie mit einem ordentlichen Kassenpolster.
Sollte ich zu Business Angels gehen oder Equity-Crowdfunding versuchen?
Warum nicht beides? Angels entscheiden schnell und bringen meist Know-how mit; Crowdfunding spielt seine Stärken aus, wenn eine Community hinter Ihnen steht. Viele italienische Runden kombinieren beides, mit einem Lead-Investor, der die Bedingungen festlegt, und einer Kampagne, die aufstockt.
Kann ich Smart&Start Italia mit einer Kapitalerhöhung kombinieren?
Ja, und es ist klug, beides gemeinsam zu planen, denn eine Eigenkapitalinvestition kann einen Teil des Förderdarlehens in einen Zuschuss verwandeln. Das Dekret vom Juli 2026 hat festgelegt, welche Investitionen zählen. Prüfen Sie also die Fassung der Regeln, die am Tag Ihres Antrags gilt.
Bekommen Leute, die in mein Startup investieren, einen Steuervorteil?
Oft ja. Im De-minimis-Regime kann eine Privatperson 65 % ihres Einsatzes von der Einkommensteuer IRPEF abziehen, bis zu 100.000 Euro pro Jahr, wenn sie die Anteile mindestens drei Jahre hält. Unternehmen gehen nicht leer aus, sie nutzen das reguläre Regime. Das Kleingedruckte ist allerdings umfangreich, also lassen Sie Ihren Fall von einem Steuerberater prüfen, bevor jemand mit der Ersparnis rechnet.
Wie groß ist der Anteil, den Investoren übernehmen?
Es kommt auf zwei Zahlen an: die Summe, die Sie aufnehmen, und Ihre Pre-Money-Bewertung. Teilen Sie die Investition durch die Post-Money-Bewertung (Pre-Money plus neues Geld), und Sie haben den Anteil des Investors. 1 Million bei 4 Millionen Pre-Money ergibt also 5 Millionen Post-Money, und 20 % des Unternehmens wechseln den Besitzer. Denken Sie daran, dass jede spätere Runde wieder alle verwässert, auch Sie.
Sammelt Adaxit im Namen meines Startups Kapital ein?
Nein. Adaxit erbringt keine Wertpapierdienstleistungen, sammelt kein Geld im Namen von Kunden ein und bewirbt keine öffentlichen Angebote. Unsere Aufgabe ist es, Sie vorzubereiten: Unterlagen, Modell, eine verteidigungsfähige Bewertung, die richtige Investorenliste und ein paar harte Proberunden. Klingt nützlich? Schreiben Sie uns.
Quellen
- Financecommunity — Wagniskapital: 1,735 Milliarden Euro in Italien im Jahr 2025 investiert (Growth Capital und Italian Tech Alliance), auf Italienisch, abgerufen am 1. Oktober 2026
- Financecommunity — Wagniskapital: 813 Millionen Euro in Italien im ersten Halbjahr 2026 investiert (Growth Capital und ITA), auf Italienisch, abgerufen am 1. Oktober 2026
- Italian Tech Alliance — Software und Biotech treiben die Investitionen auf 813 Millionen Euro, auf Italienisch, abgerufen am 1. Oktober 2026
- MIMIT — Jahresbericht 2025 über innovative Startups und KMU (17. Februar 2026), auf Italienisch, abgerufen am 1. Oktober 2026
- MIMIT — De-minimis-Anreize für innovative Startups und KMU, auf Italienisch, abgerufen am 1. Oktober 2026
- MIMIT — Förderung innovativer Startups (Smart&Start Italia), auf Italienisch, abgerufen am 1. Oktober 2026
- CDP Venture Capital — Offizielle Website, abgerufen am 1. Oktober 2026
- SIMEST — Offizielle Website, abgerufen am 1. Oktober 2026
- EUR-Lex — Verordnung (EU) 2020/1503 über Europäische Schwarmfinanzierungsdienstleister für Unternehmen, auf Englisch, abgerufen am 1. Oktober 2026
Nur zur Information: keine Anlageberatung und kein öffentliches Angebot.