El capital riesgo italiano vive ahora mismo una situación curiosa. El dinero no se ha agotado: 2025 fue el segundo mejor año de la serie histórica, con 1.735 millones de euros invertidos. Y, sin embargo, en el primer semestre de 2026 solo se cerraron 145 rondas. Menos operaciones, tickets más grandes. Si estás levantando capital, eso cambia tu forma de jugar.
Esta guía va a lo que importa de verdad: cómo está el mercado, quién invierte en Italia, qué incentivos merecen la pena (un par son realmente generosos), qué te van a pedir los inversores y cuánto tarda todo en la práctica. Está pensada para fundadores que preparan una ronda pre-seed, seed o de serie A, tanto si son italianos como si se instalan en Italia desde el extranjero.
Todas las cifras vienen de fuentes oficiales o del observatorio trimestral de Growth Capital e Italian Tech Alliance. La lista completa está al final.
Lo esencial
- 2025: 1.735 M€ de capital riesgo en 436 rondas. Primer semestre de 2026: 813 M€ en solo 145.
- El pre-seed y el seed fueron el 59 % de las operaciones del primer semestre de 2026. El dinero, en cambio, fue sobre todo a las series A y posteriores.
- Los particulares que invierten en una startup innovadora pueden deducirse el 65 % de lo invertido, hasta 100.000 € al año: es la vía llamada de minimis, con tres años de permanencia obligatoria. (Pásalo por un asesor fiscal antes de usarlo como argumento.)
- Smart&Start Italia presta entre 100.000 € y 1,5 M€ a tipo cero, y encaja bien con una ronda de capital.
- Ten listos el deck, el modelo financiero, la tabla de capitalización y el data room antes de la primera reunión. Y calcula de cuatro a seis meses para cerrar.
El capital riesgo en Italia: 2025 frente a 2026
Empecemos por las grandes cifras. Según el observatorio de Growth Capital e Italian Tech Alliance, en 2025 se invirtieron en Italia 1.735 millones de euros en 436 rondas, y solo un año ha superado esa marca. El cuarto trimestre fue una barbaridad por sí solo (901 millones en 122 rondas), y diez operaciones de ese año pasaron de los 25 millones.
1.735 M€
invertidos en capital riesgo en Italia en 2025, en 436 rondas
813 M€
invertidos en el primer semestre de 2026, en 145 rondas
12.073
startups innovadoras inscritas en el Registro Mercantil italiano a 31 de octubre de 2025
Fuente: Growth Capital e Italian Tech Alliance, observatorio trimestral del capital riesgo en Italia (datos de 2025 y del primer semestre de 2026); MIMIT, informe anual 2025 sobre startups y pymes innovadoras.
Luego llegó 2026 con otro ritmo. De enero a junio, 813 millones en 145 rondas, repartidos casi a partes iguales: 411 millones en el primer trimestre (69 rondas) y 402 en el segundo (76). El año pasado Italia promedió 109 rondas por trimestre, así que la caída es clara. El capital sigue ahí; las operaciones, no. Si divides una cosa entre la otra, el ticket medio sube a unos 5,6 millones, frente a unos 4 millones en 2025. Es verdad que unas pocas operaciones grandes inflan la media. Aun así, la tendencia está clara.
Hay dos detalles que suelen quedar enterrados en las noticias, y no deberían. En 2025 no se cerró ni una sola ronda de más de 20 millones sin al menos un inversor extranjero en la mesa. ¿Y salidas a bolsa? Ninguna. Todas las salidas fueron por adquisición. ¿Qué saca de aquí un fundador? Para empezar, materiales en inglés. Y una respuesta creíble a la pregunta que los inversores serios acaban haciendo siempre: ¿quién podría comprar esta empresa algún día?
Y sigue entrando dinero fresco. En 2025 se lanzaron nueve fondos nuevos que levantaron 545 millones entre todos, y en el primer semestre de 2026 llegaron otros tres, con 104 millones más.
Nota de Adaxit
Que haya menos operaciones no significa que haya menos dinero. Lo que sí significa es que los fundadores que llegan con los números limpios, un uso de los fondos atado a hitos, una tabla de capitalización ordenada y un data room listo antes de que nadie lo pida se están quedando con una parte cada vez mayor de las operaciones.
Fases de financiación y cuánto pedir
Un modelo mental útil: cada ronda paga un hito, nada más. El dinero del pre-seed demuestra que el problema existe y que tu equipo puede resolverlo. El del seed demuestra que el producto funciona con clientes de verdad. La serie A demuestra que el crecimiento se puede repetir, y con rentabilidad. A partir de la serie B pagas la escala, muy a menudo fuera de Italia.
| Fase | Qué tienes que demostrar | Fuentes habituales | Capital captado en Italia, 1.er semestre de 2026 |
|---|---|---|---|
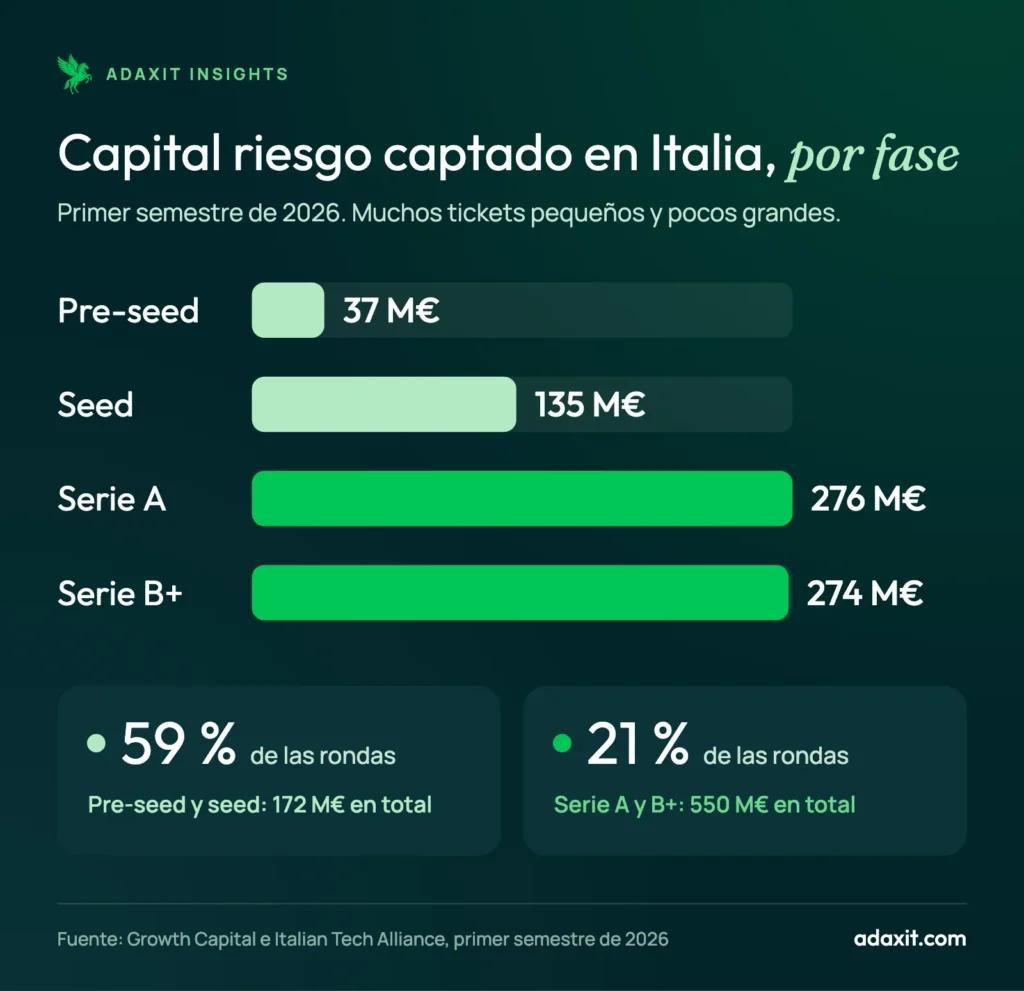
| Pre-seed | Que el problema existe y que el equipo puede resolverlo | Fundadores, business angels, aceleradoras, Smart&Start Italia | 37 M€ |
| Seed | Que el producto funciona, con los primeros clientes | Business angels, fondos seed, equity crowdfunding | 135 M€ |
| Serie A | Que el crecimiento es repetible y sostenible | Fondos de capital riesgo, corporate venture capital | 276 M€ |
| Serie B+ | Que el modelo aguanta a gran escala, también fuera de Italia | Fondos italianos y extranjeros, grandes empresas, venture debt | 274 M€ |
Fíjate en el reparto del primer semestre de 2026. El pre-seed y el seed fueron el 59 % de las rondas, pero solo atrajeron 172 millones, más o menos una quinta parte del total. Las series A y B+ fueron apenas el 21 % de las operaciones y se llevaron 550 millones. Muchos tickets pequeños y pocos grandes.
Cuánto pedir
No hay una cifra mágica para cada fase y, la verdad, quien te dé una sin haber visto tu plan está adivinando. Dale la vuelta. Empieza por el hito. Pregúntate qué tiene que ser verdad para que llegue la siguiente ronda, ponle precio y añade un colchón, porque siempre se retrasa algo (normalmente, las contrataciones). Como regla general, apunta a 18 o 24 meses de pista. Si te quedas corto, volverás a estar de gira con inversores antes de tener nada nuevo que enseñar. Si pides demasiado sin un plan detrás, pagas dos veces: en dilución y en credibilidad.
Fuentes de capital en Italia
La mayoría de los fundadores acaban combinando tres cosas: capital privado, instrumentos públicos y algún tipo de deuda. Así suele funcionar cada una en Italia.
Business angels y redes de angels
Suele ser el primer dinero externo que acepta una startup. Ponen su propio dinero y los mejores aportan además experiencia y una agenda de contactos bien gastada. Muchos invierten a través de redes y clubes que organizan noches de pitch y agrupan tickets. Se mueven rápido. También se quedan sin munición en las rondas posteriores, así que tenlo previsto. Y el incentivo fiscal (lo vemos más abajo) pesa mucho en su decisión.
Fondos de capital riesgo
Un fondo invierte el dinero de otros (fondos de pensiones, fundaciones, family offices) y tiene que devolverlo, con rentabilidad, en una fecha fija. Ese único dato explica casi todo el comportamiento de los fondos: necesitan empresas que puedan hacerse muy grandes y llegar a una salida dentro de la vida del fondo. Antes de escribir a uno, lee su tesis de inversión. La fase, el sector, la geografía y el tamaño del ticket te dirán en dos minutos si estáis perdiendo el tiempo.
CDP Venture Capital
CDP Venture Capital se define como la principal gestora de capital riesgo de Italia, con 4.900 millones de euros repartidos en 15 fondos directos e indirectos. Los directos invierten en startups; los indirectos, en otros fondos. Las candidaturas se presentan a través de su plataforma de pitch en línea.
Corporate venture capital (CVC)
Las grandes empresas invierten a menudo en startups cercanas a su propio negocio. El cheque es solo una parte: piensa en primeros clientes, un canal de distribución, el saber hacer de una fábrica entera. ¿La pega? Cláusulas de exclusividad o de derecho de tanteo tan amplias que te atan las manos. Fírmalas y puede que otros fondos (y, años después, posibles compradores) se aparten con educación.
Equity crowdfunding
Aquí vendes participaciones a una multitud de inversores a través de una plataforma autorizada. Las reglas son europeas: desde que terminó el periodo transitorio, el 10 de noviembre de 2023, todas las plataformas funcionan con el Reglamento (UE) 2020/1503, con una licencia única supervisada por la CONSOB y el Banco de Italia. Según el ministerio, a finales de 2024 había 27 plataformas autorizadas. Ese año hubo 161 campañas, una tasa de éxito del 86,1 % y 112,38 millones de euros captados en total. Funciona mejor cuando ya tienes una comunidad y un producto que la gente de a pie entiende a la primera.
Sprint de financiación
En dos semanas tienes un deck para inversores en inglés y en tu idioma, un modelo financiero con su lógica de valoración y una lista de 50 inversores que encajan con tu proyecto.
Venture debt y préstamos con garantía
El venture debt es un préstamo para startups que ya tienen inversores de capital detrás. Compra pista sin diluir demasiado (pagas intereses y a menudo entregas warrants), pero no sustituye a una ronda. En el lado bancario hay una ventaja poco conocida: las startups innovadoras pueden usar gratis el Fondo de Garantía para las pymes italiano (Fondo di garanzia per le PMI), con un procedimiento simplificado, y conseguir que se garantice hasta el 80 % de un préstamo. El tope es de 5 millones de euros por empresa hasta el 31 de diciembre de 2026.
Smart&Start Italia y SIMEST
Smart&Start Italia es el programa nacional pensado para startups innovadoras, gestionado por Invitalia. Pueden optar planes de entre 100.000 euros y 1,5 millones, y lo que ofrece es un préstamo a tipo cero del 80 % de los gastos subvencionables, a devolver en un máximo de diez años. Los equipos formados solo por mujeres, por menores de 36 años (o una mezcla de ambos) obtienen el 90 %, y también los equipos con un doctor que haya trabajado en el extranjero, si se cumplen algunas condiciones. ¿Estás en el sur? Si te instalas en Abruzos, Basilicata, Calabria, Campania, Molise, Apulia, Cerdeña o Sicilia, solo devuelves el 70 % del préstamo; el resto es, en la práctica, una subvención.
Aquí es donde la cosa se pone interesante para una ronda. Si entran inversores de capital, parte del préstamo puede convertirse en subvención (hasta la mitad de lo que inviertan, y nunca más de la mitad de la ayuda). Un decreto ministerial del 13 de julio de 2026 reescribió parte del programa para adaptarlo a la nueva definición legal de startup innovadora, y promete una evaluación más ligera. Hasta finales de 2024, el programa había recibido 5.163 solicitudes y aprobado 1.236, más o menos una de cada cuatro. Cuándo se aplican las nuevas reglas y cómo presentar la solicitud lo explicamos en nuestra guía de Smart&Start Italia.
¿Creces exportando? Echa un vistazo a SIMEST: es la sociedad del grupo Cassa Depositi e Prestiti que lleva más de 30 años financiando la salida al exterior de las empresas italianas, con préstamos bonificados, participaciones en capital y su propio fondo de capital riesgo. ¿Miras a Sudamérica? Nuestro análisis del acuerdo UE-Mercosur para las pymes italianas es un buen punto de partida. Y si el laberinto de las ayudas públicas te parece un trabajo a jornada completa, para eso está nuestro servicio de financiación pública.
El estatus de startup innovadora y las ventajas fiscales
En Italia, «startup innovadora» (startup innovativa) es un estatus jurídico, no una palabra de moda. Está reservado a empresas jóvenes con un contenido innovador real, inscritas en una sección especial del Registro Mercantil. A 31 de octubre de 2025 había 12.073 inscritas, algo menos que las 12.133 de finales de 2024. Las pymes innovadoras, en cambio, siguieron creciendo y marcaron un récord de 3.161.
Las reglas han cambiado hace poco. La antigua Startup Act (decreto ley 179/2012) quedó en buena parte reescrita por la Ley n.º 193 del 16 de diciembre de 2024; después, una circular del MIMIT del 29 de julio de 2025 explicó cómo se aplica. Comprueba que sigues cumpliendo los requisitos: de ello dependen Smart&Start, la garantía gratuita del préstamo y las ventajas fiscales de tus inversores.
Qué ganan los inversores
Para un particular, la vía de minimis es la generosa: permite una deducción del 65 % en el impuesto sobre la renta (IRPEF) por lo invertido en startups innovadoras, hasta 100.000 euros por ejercicio fiscal. Así que invertir 50.000 euros da derecho a deducir 32.500, al menos sobre el papel. La inversión puede ser directa o hacerse a través de vehículos de inversión colectiva que inviertan sobre todo en startups innovadoras, y hay que mantenerla al menos tres años. Un detalle de procedimiento que se suele pasar por alto: la startup tiene que presentar una solicitud en la plataforma en línea del MIMIT antes de que entre el dinero. Por su parte, la empresa no puede recibir más de 300.000 euros de ayudas de minimis en tres años.
También existe un régimen ordinario, al que pueden acogerse además las sociedades, y la ley 193/2024 reforzó todo el sistema de incentivos. La página específica del MIMIT, actualizada por última vez el 22 de septiembre de 2026, indica que las normas de aplicación del de minimis se están revisando, pero que la medida está plenamente operativa.
Atención
La ventaja fiscal es de tu inversor, pero enseguida pasa a formar parte de tu pitch. Pide a un asesor fiscal que confirme porcentajes, topes y condiciones para el año de la inversión, y pon en el deck solo lo que hayas comprobado de verdad.
La preparación y el proceso de captación
Qué piden los inversores
Las primeras reuniones se ganan o se pierden con un puñado de documentos. Tenlos listos pronto y te ahorrarás semanas, además de dejar claro, sin decirlo, que sabes llevar una empresa.
- Pitch deck. Una docena de diapositivas que cuentan una sola historia: del problema y tu solución al mercado, la tracción, el modelo de negocio, la competencia, el equipo, los números, cuánto pides y en qué lo vas a gastar. Si en tu lista hay aunque sea un fondo extranjero, lo necesitas en inglés.
- Modelo financiero. De tres a cinco años de proyecciones, mensuales al menos durante los primeros 18 a 24 meses, con las hipótesis a la vista y varios escenarios.
- Tabla de capitalización. Quién tiene qué hoy, los instrumentos convertibles, los planes de incentivos y una simulación de cómo queda tras la ronda.
- Data room. La carpeta aburrida que nadie quiere preparar pero que todos piden: estatutos, visura (el extracto del registro mercantil), pactos de socios, cuentas, contratos clave, propiedad intelectual y pruebas de que estás al corriente con Hacienda y la Seguridad Social.
- Lógica de valoración. No un número sacado de la manga, sino el razonamiento que lo sostiene.
¿Quieres otra mirada antes de enviar nada? Nuestra revisión de pitch deck te da comentarios detallados en cinco días.
El proceso en seis pasos
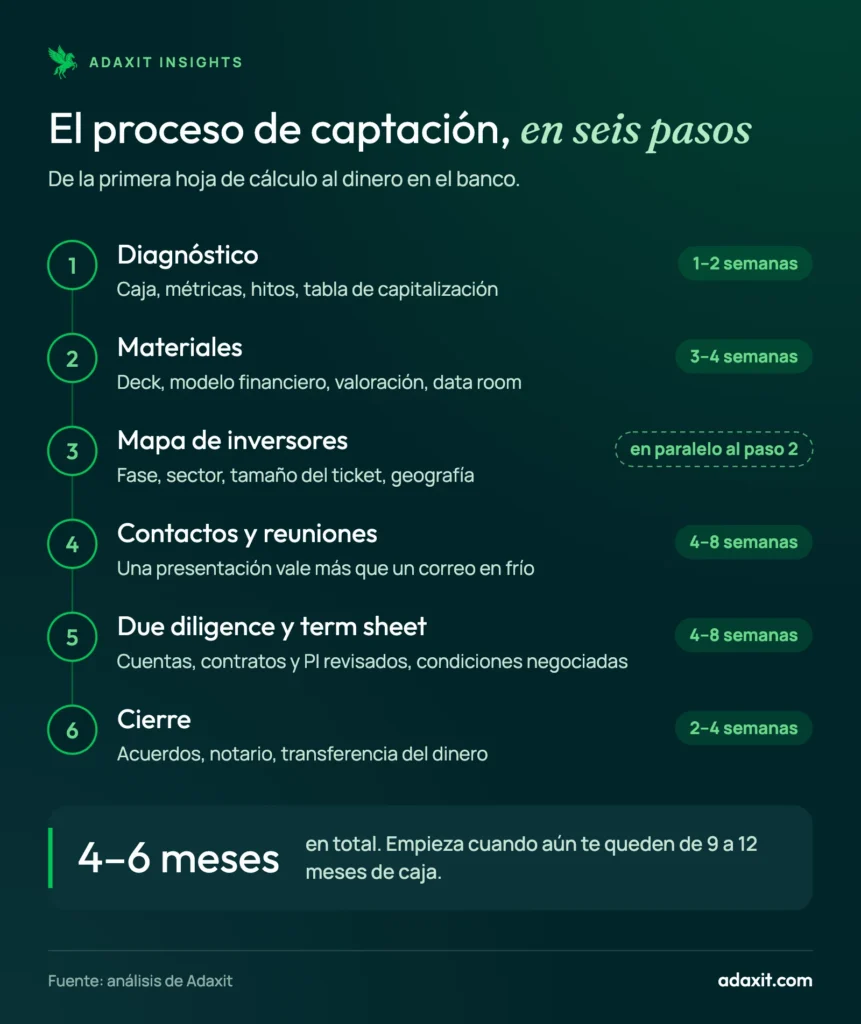
- Diagnóstico (1–2 semanas). Mira con lupa la caja, las métricas, los hitos, la tabla de capitalización y la situación legal. Decide cuánto vas a captar y para qué.
- Materiales (3–4 semanas). Deck, modelo financiero, lógica de valoración, data room.
- Mapa de inversores. En paralelo al paso dos. Haz una lista corta de inversores que encajen de verdad contigo por fase, sector, tamaño del ticket y geografía. Unos pocos nombres adecuados valen más que una lista larga.
- Contactos y reuniones (4–8 semanas). Una presentación hecha por alguien de confianza del inversor funciona mucho mejor que un correo en frío.
- Due diligence y term sheet (4–8 semanas). Revisan tus cuentas, contratos y propiedad intelectual. Mientras tanto, negocias la valoración, los puestos en el consejo, la preferencia de liquidación, la antidilución, el vesting y las cláusulas de arrastre y de acompañamiento.
- Cierre (2–4 semanas). Acuerdo de inversión, pacto de socios, ampliación de capital aprobada ante notario y transferencia del dinero.
Si lo sumas todo, son de cuatro a seis meses desde la primera hoja de cálculo hasta el dinero en el banco. Así que empieza cuando todavía tengas de nueve a doce meses de pista. Negociar con tres meses de margen no tiene ninguna gracia, y los inversores lo notan.
Nota de Adaxit
¿La verdad? El impulso es media batalla. Si alargas las reuniones durante seis meses, la ronda empieza a parecer cansada. Cada nuevo inversor se pregunta, sin decirlo, qué vieron los demás para echarse atrás. Concéntralas mejor en unas pocas semanas intensas.
Valoración, dilución e instrumentos
Primero, dos definiciones. La valoración pre-money es lo que vale tu empresa antes de que entre el dinero nuevo; la post-money es la pre-money más la inversión. La participación del inversor es, sin más, la inversión dividida entre la post-money.
Hagamos números. Captas 1 millón en seed con una pre-money de 4 millones. La post-money queda en 5 millones: un 20 % para el inversor y un 80 % para ti y tus cofundadores. Más adelante, una serie A de 4 millones con una pre-money de 12 millones lleva la post-money a 16 millones y da un 25 % al nuevo fondo. Todos los que ya estaban en la tabla se diluyen en la misma proporción, así que los fundadores bajan al 60 % y el inversor seed, al 15 %.
| Socio | Antes del seed | Después del seed | Después de la serie A |
|---|---|---|---|
| Fundadores | 100 % | 80 % | 60 % |
| Inversor seed | – | 20 % | 15 % |
| Fondo de serie A | – | – | 25 % |
| Total | 100 % | 100 % | 100 % |
En la vida real todo es más enrevesado. Un pool de stock options creado justo antes de la ronda diluye a los socios existentes. Los convertibles se convierten. Cláusulas como la preferencia de liquidación cambian quién se lleva qué en una salida. Una valoración espectacular con condiciones duras puede valer fácilmente menos que una más modesta con condiciones limpias.
En las primeras fases no hay fórmula, por mucho que las hojas de cálculo digan lo contrario. Influyen las rondas comparables, la tracción, el equipo, el mercado y cuánta demanda tiene tu ronda. Lo que necesitas es una lógica que puedas defender: cuánto, para qué hito y con qué dilución.
Los instrumentos más habituales en Italia
- Ampliación de capital. La opción de toda la vida. El inversor suscribe nuevas participaciones o acciones y suele pagar además una prima de emisión que refleja la valoración. Requiere un acuerdo de los socios, formalizado ante notario.
- Clases de participaciones o acciones. Dan a los inversores derechos distintos de los de los fundadores, por ejemplo sobre el voto, los repartos o la salida. Una startup innovadora constituida como S.r.l. también puede crearlas.
- Instrumentos financieros participativos (SFP). Otorgan derechos económicos y, a veces, administrativos sin convertir a su titular en socio.
- Instrumentos convertibles. El SAFE estadounidense no tiene traducción directa en el derecho italiano. Los fundadores usan en su lugar una aportación a cuenta de una futura ampliación de capital o un préstamo convertible, con descuento o tope de valoración para los primeros inversores. Que lo redacte un abogado y revísalo con el notario.
Errores frecuentes y una lista final
Lo curioso es que la mayoría de los errores al captar capital no tienen nada que ver con el producto. Tienen que ver con cómo se lleva la ronda.
- Empezar tarde. Con poca caja, negocias a la defensiva.
- Pedir una cifra sin hito. «Necesitamos dos millones» no es un plan. «Con dos millones llegamos a los ingresos que justifican una serie A», sí.
- Escribir a todo el mundo. Veinte presentaciones bien elegidas ganan a cien correos genéricos, siempre.
- Una tabla de capitalización desordenada. Cofundadores que se fueron con participaciones grandes, promesas que nadie puso por escrito, acuerdos de palabra. En la due diligence, cada uno se convierte en un problema.
- Confundir ayudas con capital. Smart&Start cubre el 80 % o el 90 % de los gastos subvencionables con un préstamo. El resto lo financias tú o tus inversores, y el préstamo se devuelve, salvo la posible parte a fondo perdido.
- Prometer ventajas fiscales sin comprobarlas. Nada quema la confianza más rápido.
La lista antes de empezar
- Tienes al menos de nueve a doce meses de caja.
- Sabes qué hito paga la ronda y cuántos meses te da.
- El deck y el modelo financiero están listos, también en inglés si hace falta.
- La tabla de capitalización está al día, con una simulación tras la ronda.
- El data room está ordenado y completo.
- Has comprobado tu estatus de startup innovadora y las ventajas para tus inversores.
- Tienes una lista de inversores que encajan contigo y una lógica de valoración que puedes defender.
- Has estudiado Smart&Start y otros instrumentos públicos.
Test de preparación
¿Estás listo para reunirte con inversores? Responde 12 preguntas en unos 4 minutos y obtén una puntuación de 0 a 100, con el área que debes mejorar primero.
Preguntas que suelen hacer los fundadores
¿Cuánto se tarda de verdad en cerrar una ronda en Italia?
Respuesta sincera: depende de tu fase y de cuánto hayas preparado. Como orientación, de cuatro a seis meses para un proceso bien llevado, desde el primer borrador del deck hasta la firma ante notario. Empieza con caja de sobra.
¿Voy a business angels o pruebo el equity crowdfunding?
¿Por qué no las dos cosas? Los angels se deciden rápido y suelen aportar experiencia; el crowdfunding brilla cuando tienes una comunidad que te apoya. Muchas rondas italianas combinan ambos, con un inversor líder que fija las condiciones y una campaña que completa.
¿Puedo combinar Smart&Start Italia con una ampliación de capital?
Sí, y conviene planificarlos juntos, porque la inversión en capital puede convertir parte del préstamo bonificado en subvención. El decreto de julio de 2026 aclaró qué inversiones cuentan, así que revisa la versión de las reglas vigente el día en que presentes la solicitud.
¿Las personas que invierten en mi startup tienen ventajas fiscales?
A menudo, sí. Con el régimen de minimis, un particular puede deducirse en el IRPEF el 65 % de lo que invierte, hasta 100.000 euros al año, siempre que mantenga las participaciones al menos tres años. Las sociedades no se quedan fuera: usan el régimen ordinario. Pero la letra pequeña es abundante, así que pide a un asesor fiscal que estudie tu caso antes de que nadie cuente con el ahorro.
¿Qué parte de la empresa se quedarán los inversores?
Todo depende de dos cifras: lo que captas y tu valoración pre-money. Divide la inversión entre la post-money (la pre-money más el dinero nuevo) y tendrás la participación del inversor. Así, 1 millón con una pre-money de 4 millones da una post-money de 5 millones, y el 20 % de la empresa cambia de manos. Y recuerda que cada ronda posterior vuelve a diluir a todos, tú incluido.
¿Adaxit capta capital en nombre de mi startup?
No. Adaxit no presta servicios de inversión, no capta dinero en nombre de sus clientes y no promueve ofertas públicas. Nuestro trabajo es prepararte: los materiales, el modelo, una valoración defendible, la lista adecuada de inversores y unos cuantos ensayos exigentes. ¿Te sirve? Escríbenos.
Fuentes
- Financecommunity — Capital riesgo: 1.735 millones de euros invertidos en Italia en 2025 (Growth Capital e Italian Tech Alliance), en italiano, consultado el 1 de octubre de 2026
- Financecommunity — Capital riesgo: 813 millones de euros invertidos en Italia en el primer semestre de 2026 (Growth Capital e ITA), en italiano, consultado el 1 de octubre de 2026
- Italian Tech Alliance — El software y la biotecnología impulsan la inversión hasta los 813 millones de euros, en italiano, consultado el 1 de octubre de 2026
- MIMIT — Informe anual 2025 sobre startups y pymes innovadoras (17 de febrero de 2026), en italiano, consultado el 1 de octubre de 2026
- MIMIT — Incentivos de minimis para startups y pymes innovadoras, en italiano, consultado el 1 de octubre de 2026
- MIMIT — Apoyo a las startups innovadoras (Smart&Start Italia), en italiano, consultado el 1 de octubre de 2026
- CDP Venture Capital — Web oficial, consultado el 1 de octubre de 2026
- SIMEST — Web oficial, consultado el 1 de octubre de 2026
- EUR-Lex — Reglamento (UE) 2020/1503 relativo a los proveedores europeos de servicios de financiación participativa para empresas, en inglés, consultado el 1 de octubre de 2026
Contenido informativo: no constituye asesoramiento de inversión ni oferta pública.