Raccogliere capitali per una startup in Italia è possibile, ma richiede più preparazione di qualche anno fa. I capitali ci sono: nel 2025 il venture capital ha investito nel nostro Paese 1,735 miliardi di euro. Nel primo semestre 2026, però, i round sono stati appena 145. Il denaro si concentra su meno operazioni, e chi arriva preparato parte in vantaggio.
Questa guida è per te che prepari un round pre-seed, seed o di Serie A: numeri del mercato, fonti di capitale, incentivi, documenti richiesti e un processo passo dopo passo, con tempi realistici.
I dati vengono da fonti istituzionali e dall’Osservatorio di Growth Capital e Italian Tech Alliance: trovi tutti i riferimenti in fondo.
In sintesi
- Nel 2025 il venture capital in Italia ha investito 1,735 miliardi di euro in 436 round; nel primo semestre 2026, 813 milioni in 145 round.
- Nel primo semestre 2026 pre-seed e seed valevano il 59% dei round, ma il grosso del capitale è andato a Serie A e fasi successive.
- Chi investe come persona fisica in una startup innovativa può detrarre il 65% su investimenti fino a 100.000 euro per periodo d’imposta, in regime de minimis, con vincolo di tre anni: verifica i requisiti con il tuo commercialista.
- Smart&Start Italia finanzia a tasso zero piani tra 100.000 euro e 1,5 milioni e si può affiancare a un round di equity.
- Prepara deck, modello finanziario, cap table e data room prima del primo incontro; per chiudere, calcola da quattro a sei mesi.
Sei all’inizio? Parti dalla mappa da zero al primo round e tieni aperto il glossario startup per i termini che incontri.
Il mercato italiano nel 2025 e nel 2026
Secondo l’Osservatorio trimestrale di Growth Capital e Italian Tech Alliance, nel 2025 in Italia sono stati investiti 1,735 miliardi di euro in 436 round: il secondo miglior anno di sempre, con un quarto trimestre record da 901 milioni in 122 round e dieci mega round sopra i 25 milioni.
€1,735 mld
investiti in venture capital in Italia nel 2025, in 436 round
€813 mln
investiti nel primo semestre 2026, in 145 round
12.073
startup innovative iscritte al Registro delle imprese al 31 ottobre 2025
Fonte: Growth Capital e Italian Tech Alliance, Osservatorio trimestrale sul venture capital in Italia (dati 2025 e primo semestre 2026); MIMIT, Relazione annuale 2025 su startup e PMI innovative.
Il 2026 è partito con un passo diverso: 813 milioni in 145 round nel primo semestre, di cui 411 milioni nel primo trimestre (69 round) e 402 nel secondo (76). Nel 2025 la media era di 109 round a trimestre. Il capitale tiene, le operazioni calano: il round medio sale a circa 5,6 milioni, dai 4 circa del 2025. È una media gonfiata dai deal maggiori, ma la tendenza è chiara.
Due segnali contano più degli altri. Nel 2025 tutti i round sopra i 20 milioni hanno avuto almeno un investitore estero. E nessuna startup si è quotata: le exit sono passate dalle acquisizioni. Ti servono quindi materiali in inglese e una risposta credibile a una domanda: chi potrebbe comprare la tua azienda tra qualche anno?
Intanto arrivano nuovi capitali: nel 2025 sono stati lanciati nove fondi, con 545 milioni di raccolta, e nel primo semestre 2026 altri tre, per 104 milioni.
Nota Adaxit
Meno round non significa meno soldi. Significa che chi si presenta preparato ha un vantaggio netto: metriche chiare, uso dei fondi legato a traguardi, cap table pulita, documenti pronti per la due diligence.
Fasi del round e quanto chiedere
Ogni round serve a comprare un traguardo. Al pre-seed dimostri che il problema esiste e che il team sa risolverlo. Al seed, che il prodotto funziona con i primi clienti. Alla Serie A, che la crescita è ripetibile e sostenibile. Dalla Serie B in poi finanzi la scala, spesso anche all’estero.
| Fase | Cosa devi dimostrare | Fonti tipiche | Capitale raccolto in Italia, 1° semestre 2026 |
|---|---|---|---|
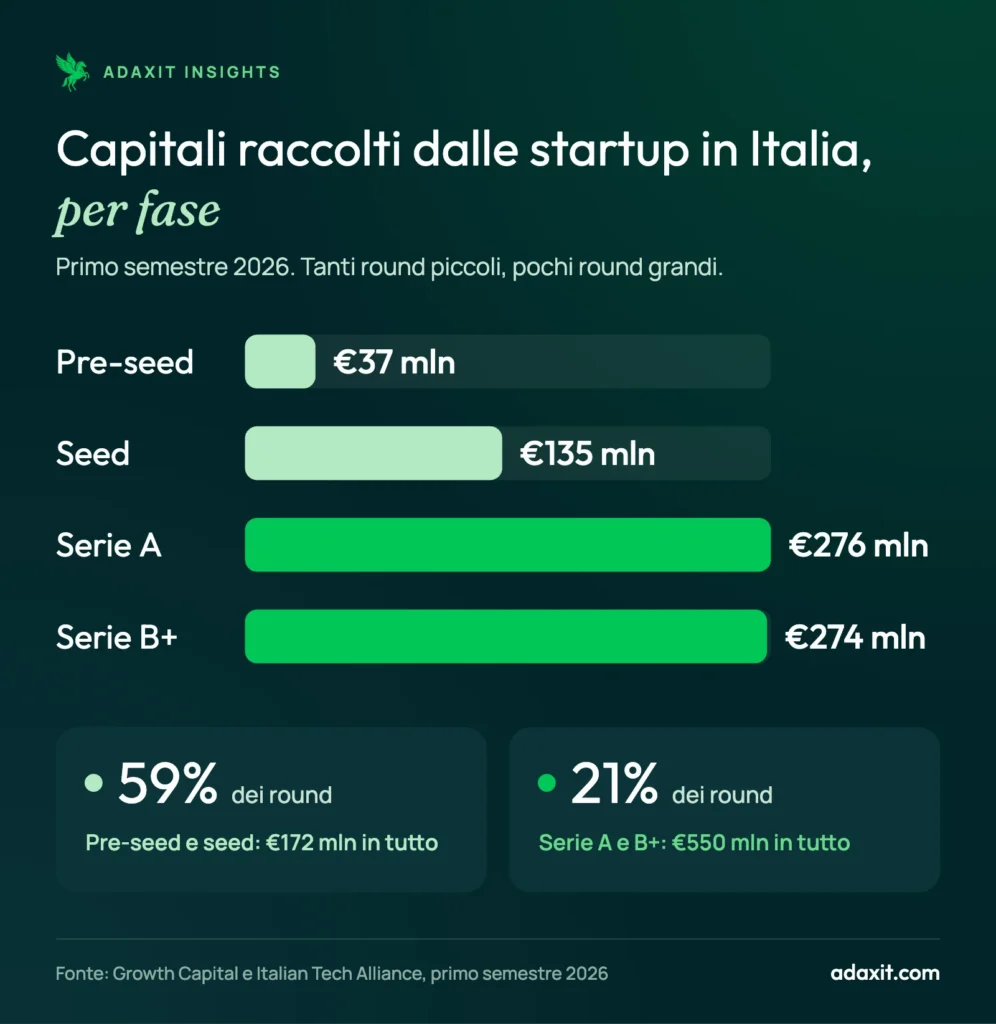
| Pre-seed | Che il problema esiste e che il team sa risolverlo | Fondatori, business angel, acceleratori, Smart&Start Italia | €37 mln |
| Seed | Che il prodotto funziona, con i primi clienti | Business angel, fondi seed, equity crowdfunding | €135 mln |
| Serie A | Che la crescita è ripetibile e sostenibile | Fondi di venture capital, corporate venture capital | €276 mln |
| Serie B+ | Che il modello regge la scala, anche all’estero | Fondi italiani ed esteri, corporate, venture debt | €274 mln |
Nel primo semestre 2026 pre-seed e seed hanno rappresentato il 59% dei round, ma hanno raccolto 172 milioni, circa un quinto del totale. Serie A e Serie B+ valgono il 21% delle operazioni e hanno raccolto 550 milioni. Molti round piccoli, pochi round grandi.
Quanto chiedere
Non esiste un importo giusto per ogni fase. Parti dal traguardo: cosa devi dimostrare per meritare il round successivo, quanto costa arrivarci, più un margine per gli imprevisti. Come regola pratica, il round dovrebbe coprire 18–24 mesi di attività. Chiedere troppo poco ti riporta presto sul mercato; chiedere troppo, senza un piano che lo giustifichi, ti costa diluizione e credibilità.
Le fonti di capitale in Italia
Puoi combinare capitale privato, strumenti pubblici e debito.
Business angel e reti di angel
Sono spesso il primo capitale esterno. Un business angel investe denaro proprio e, nei casi migliori, porta esperienza e contatti; molti investono attraverso reti e club che organizzano pitch e coinvestimenti. Decidono in fretta, ma hanno meno risorse per i round successivi. Per loro conta molto l’incentivo fiscale.
Fondi di venture capital
Un fondo investe i capitali di investitori istituzionali e deve restituirli, con un rendimento, entro una scadenza definita. Per questo cerca aziende capaci di crescere molto e di arrivare a un’exit. Prima di contattarlo, studia la sua tesi d’investimento: fase, settore, geografia, taglio dei ticket.
CDP Venture Capital
Si presenta come il principale gestore di fondi di venture capital in Italia: 4,9 miliardi di euro in gestione attraverso 15 fondi, diretti e indiretti. I primi investono nelle startup, i secondi in altri fondi. Puoi candidarti dalla sua piattaforma di pitch online.
Corporate venture capital
Molte aziende investono in startup vicine al proprio business. Oltre al capitale possono portarti clienti, distribuzione e competenze industriali. Attenzione però a esclusive e prelazioni troppo ampie: possono scoraggiare altri investitori e futuri acquirenti.
Equity crowdfunding
Offri quote della società a molti investitori tramite piattaforme autorizzate. Dal 10 novembre 2023, chiuso il periodo transitorio, il regolamento (UE) 2020/1503 si applica a tutte le piattaforme, che operano con un’autorizzazione unica, sotto la vigilanza di CONSOB e Banca d’Italia. Secondo il MIMIT, a fine 2024 le piattaforme autorizzate erano 27 e nell’anno sono state promosse 161 campagne, con un tasso di successo dell’86,1% e 112,38 milioni di euro raccolti. Funziona se hai una community e un prodotto comprensibile al grande pubblico.
Sprint di raccolta
In due settimane prepari deck in italiano e inglese, modello finanziario e logica di valutazione, e ricevi una lista di 50 investitori in linea con il tuo progetto.
Venture debt e credito garantito
Il venture debt è un finanziamento per startup già sostenute da investitori in equity: allunga la runway e limita la diluizione, a fronte di interessi e spesso di warrant, ma non sostituisce un round. Per il credito bancario, le startup innovative accedono gratuitamente e con procedura semplificata al Fondo di garanzia per le PMI, che copre fino all’80% del finanziamento. Fino al 31 dicembre 2026 l’importo massimo garantito è di 5 milioni di euro per impresa.
Smart&Start Italia e SIMEST
Smart&Start Italia è l’incentivo nazionale per le startup innovative, gestito da Invitalia. Finanzia piani d’impresa tra 100.000 euro e 1,5 milioni con un prestito a tasso zero pari all’80% delle spese ammissibili, da restituire in massimo dieci anni. Si sale al 90% per compagini composte interamente da donne e/o da giovani fino a 35 anni, oppure, a determinate condizioni, con un dottore di ricerca impegnato all’estero. Nel Mezzogiorno (Abruzzo, Basilicata, Calabria, Campania, Molise, Puglia, Sardegna e Sicilia) si restituisce solo il 70% del prestito.
Il legame con la raccolta è diretto: a fronte di investimenti nel capitale della startup, una parte del prestito può diventare fondo perduto, fino al 50% dell’investimento ed entro il 50% delle agevolazioni. Con il DM 13 luglio 2026 il MIMIT ha aggiornato la disciplina, allineandola alla nuova definizione di startup innovativa e semplificando la valutazione. Fino a fine 2024 erano arrivate 5.163 domande, con 1.236 iniziative approvate. Decorrenza delle novità e dettagli operativi sono nella nostra guida a Smart&Start Italia.
Se cresci con l’export, guarda a SIMEST, la società del Gruppo Cassa Depositi e Prestiti che da oltre 30 anni sostiene la crescita internazionale delle imprese italiane con finanziamenti agevolati, investimenti in equity e un fondo di venture capital. Se punti al Sud America, leggi la nostra analisi sull’accordo UE-Mercosur per le PMI italiane. Per orientarti tra gli strumenti pubblici c’è il nostro servizio di finanza agevolata.
Startup innovativa e incentivi fiscali
La startup innovativa è un regime riservato alle giovani imprese a contenuto innovativo, iscritte in una sezione speciale del Registro delle imprese. Al 31 ottobre 2025 erano 12.073, in lieve calo dalle 12.133 di fine 2024; le PMI innovative erano 3.161, il massimo mai registrato.
La legge 16 dicembre 2024, n. 193, ha aggiornato in modo rilevante lo Startup Act nato con il decreto-legge 179/2012, e una circolare direttoriale del MIMIT del 29 luglio 2025 ha chiarito i nuovi requisiti. Verifica di averli ancora: dallo status dipendono Smart&Start, la garanzia gratuita del Fondo e gli incentivi per chi investe.
Cosa ottiene chi investe
Per una persona fisica, l’incentivo più forte è in regime de minimis: una detrazione IRPEF del 65% sugli investimenti in startup innovative, fino a 100.000 euro per periodo d’imposta. Su 50.000 euro investiti, la detrazione teorica è di 32.500 euro. L’investimento, diretto o tramite organismi di investimento collettivo del risparmio che investono prevalentemente in startup innovative, va mantenuto almeno tre anni. Prima dell’investimento, la startup deve presentare l’istanza sulla piattaforma informatica del MIMIT. La startup, da parte sua, non può ricevere più di 300.000 euro di aiuti de minimis in tre anni.
Esiste anche un regime ordinario, aperto pure alle società, e la legge 193/2024 ha aggiornato e rafforzato il sistema degli incentivi. Sulla pagina dedicata, aggiornata al 22 settembre 2026, il MIMIT precisa che le disposizioni attuative del de minimis sono in aggiornamento, ma la misura è pienamente operativa.
Attenzione
L’incentivo è dell’investitore, ma diventa un tuo argomento di vendita. Fai verificare dal commercialista aliquote, massimali e requisiti per l’anno dell’investimento, e scrivi nel deck solo ciò che hai verificato.
Preparazione e processo di raccolta
Cosa ti chiedono gli investitori
Il primo contatto si gioca su pochi documenti. Prepararli prima ti fa risparmiare settimane e dice all’investitore che sai gestire un’azienda.
- Pitch deck. Poche slide chiare: problema, soluzione, mercato, trazione, modello di business, concorrenza, team, numeri, round e uso dei fondi. Anche in inglese, se parli con investitori esteri.
- Modello finanziario. Proiezioni a tre-cinque anni, mensili almeno per i primi 18–24 mesi, con ipotesi esplicite e scenari.
- Cap table. Chi possiede cosa oggi, strumenti convertibili, piani di incentivazione e simulazione post-round.
- Data room. Statuto, visura, patti parasociali, bilanci, contratti chiave, proprietà intellettuale, posizione fiscale e contributiva.
- Logica di valutazione. Non un numero isolato, ma il ragionamento che lo sostiene.
Per un parere esterno prima dell’invio, la nostra revisione del pitch deck ti restituisce un’analisi puntuale in cinque giorni.
Il processo in sei passi
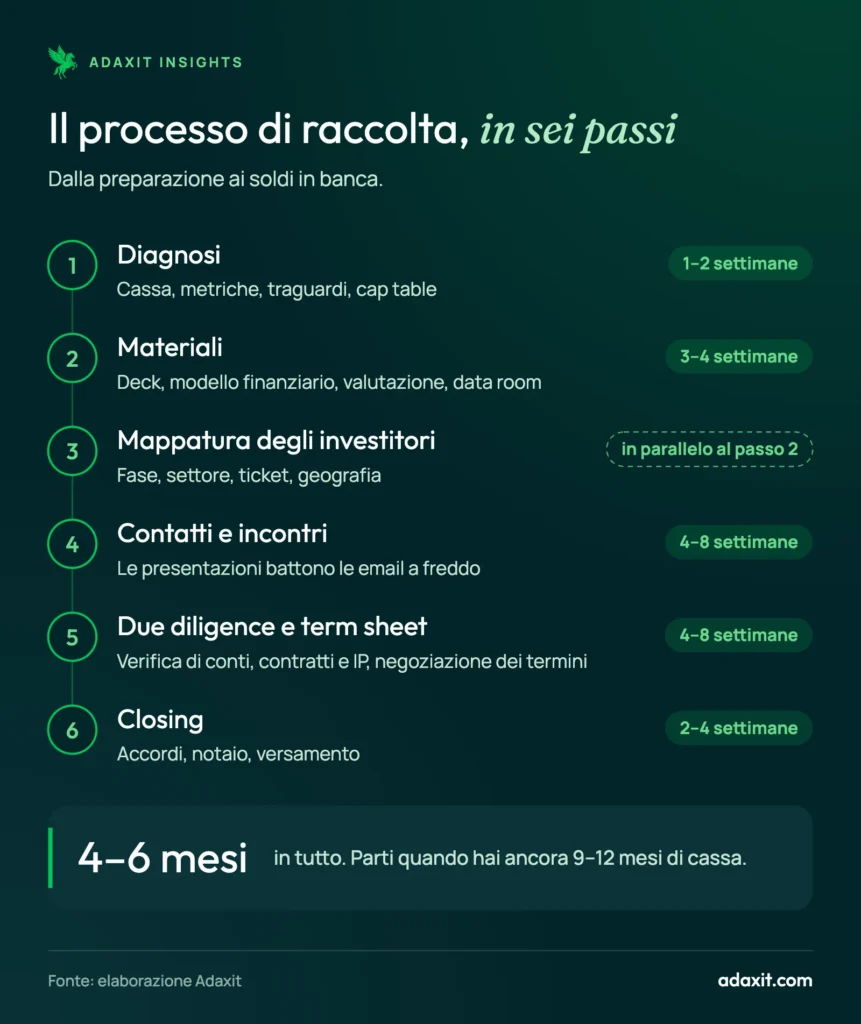
- Diagnosi (1–2 settimane). Verifica cassa, metriche, traguardi, cap table e status; decidi quanto raccogliere e perché.
- Materiali (3–4 settimane). Deck, modello finanziario, logica di valutazione, data room.
- Mappatura degli investitori. In parallelo, seleziona investitori compatibili per fase, settore, ticket e geografia: meglio pochi e giusti.
- Contatti e incontri (4–8 settimane). Cerca presentazioni da persone che l’investitore stima.
- Due diligence e term sheet (4–8 settimane). L’investitore verifica conti, contratti e proprietà intellettuale; tu negozi valutazione, governance, liquidation preference, anti-diluizione, vesting, trascinamento e covendita.
- Closing (2–4 settimane). Accordo di investimento, patti parasociali, delibera di aumento di capitale davanti al notaio, versamento.
In totale, calcola da quattro a sei mesi dalla preparazione ai soldi in banca. Parti quando hai ancora nove-dodici mesi di cassa: con tre mesi di autonomia negozi da una posizione debole.
Nota Adaxit
Il ritmo conta quanto il materiale. Se gli incontri si diluiscono in molti mesi, il round perde slancio e ogni nuovo investitore si chiede perché gli altri esitino. Concentrali in poche settimane.
Valutazione, diluizione e strumenti
La pre-money è il valore della società prima dei nuovi capitali; la post-money è la pre-money più l’investimento. La quota dell’investitore è l’investimento diviso la post-money.
Un esempio. Raccogli 1 milione al seed con una pre-money di 4 milioni: post-money 5 milioni, all’investitore il 20%, a te e ai tuoi soci l’80%. Più avanti chiudi una Serie A da 4 milioni su una pre-money di 12: post-money 16 milioni, al nuovo fondo il 25%. Tutti i soci esistenti si diluiscono nella stessa proporzione: i fondatori passano al 60%, l’investitore seed al 15%.
| Socio | Prima del seed | Dopo il seed | Dopo la Serie A |
|---|---|---|---|
| Fondatori | 100% | 80% | 60% |
| Investitore seed | – | 20% | 15% |
| Fondo Serie A | – | – | 25% |
| Totale | 100% | 100% | 100% |
Nella realtà pesano altri elementi: un piano di stock option creato prima del round, che diluisce i soci attuali; gli strumenti convertibili; clausole come la liquidation preference. Una valutazione alta con termini pesanti può valere meno di una più bassa con termini puliti.
Nelle prime fasi non esiste una formula: contano round comparabili, trazione, team, mercato e domanda per il tuo round. A te serve una logica difendibile: quanto ti serve, per quale traguardo, con quale diluizione.
Gli strumenti più usati in Italia
- Aumento di capitale. È lo strumento principale: l’investitore sottoscrive nuove quote o azioni, di solito con un sovrapprezzo che riflette la valutazione. Serve una delibera dei soci davanti al notaio.
- Categorie di quote o azioni. Danno agli investitori diritti diversi da quelli dei fondatori, per esempio su voto, distribuzioni o uscita. Puoi crearle anche in una S.r.l. startup innovativa.
- Strumenti finanziari partecipativi (SFP). Attribuiscono diritti patrimoniali e, a volte, amministrativi, senza far entrare il titolare nel capitale sociale.
- Strumenti convertibili. Il SAFE americano non si trasferisce così com’è nel diritto italiano: si usano il versamento in conto futuro aumento di capitale o il finanziamento convertibile, con sconto o tetto di valutazione per chi entra prima. Da scrivere con un legale e verificare con il notaio.
Errori comuni e checklist finale
Gli errori più frequenti riguardano il modo in cui si raccoglie, non il prodotto.
- Partire tardi. Con poca cassa negozi in difesa.
- Chiedere una cifra senza un traguardo. “Ci servono due milioni” non è un piano; “con due milioni arriviamo ai ricavi che giustificano una Serie A” lo è.
- Scrivere a tutti. Cento email generiche valgono meno di venti contatti mirati.
- Una cap table disordinata. Soci usciti con quote rilevanti, promesse mai formalizzate, accordi verbali: in due diligence diventano problemi.
- Confondere incentivi e capitale. Smart&Start copre l’80% o il 90% delle spese ammissibili con un prestito: il resto lo copri con risorse tue o dei tuoi investitori, e il prestito si restituisce, salvo le quote a fondo perduto.
- Promettere vantaggi fiscali non verificati. Costa fiducia.
La checklist prima di partire
- Hai almeno nove-dodici mesi di cassa.
- Sai quale traguardo finanzi e quanti mesi copre il round.
- Deck e modello finanziario pronti, anche in inglese se serve.
- Cap table aggiornata, con simulazione post-round.
- Data room ordinata e completa.
- Status di startup innovativa e incentivi per chi investe verificati.
- Lista di investitori compatibili e logica di valutazione difendibile.
- Smart&Start o altri strumenti pubblici valutati.
Test di prontezza
Sei pronto per incontrare gli investitori? Rispondi a 12 domande in circa 4 minuti e ottieni un punteggio da 0 a 100, con l’area da sistemare per prima.
Domande frequenti
Quanto tempo serve per chiudere un round in Italia?
Dipende dalla fase e dalla preparazione. Come ordine di grandezza, un processo ordinato richiede da quattro a sei mesi, dai materiali al closing davanti al notaio: inizia con un buon margine di cassa.
Meglio business angel o equity crowdfunding?
Non si escludono. Gli angel decidono in fretta e spesso portano competenze; il crowdfunding funziona se hai una community. Puoi combinarli: un investitore guida il round, una campagna lo completa.
Posso usare Smart&Start Italia insieme a un aumento di capitale?
Sì, e conviene pianificarli insieme: a fronte di investimenti nel capitale della startup, una parte del prestito agevolato può diventare fondo perduto. Il DM 13 luglio 2026 ha chiarito quali investimenti contano: verifica le regole applicabili prima della domanda.
Che vantaggi fiscali ha chi investe nella mia startup innovativa?
Una persona fisica può detrarre dall’IRPEF il 65% dell’investimento, su un massimo di 100.000 euro per periodo d’imposta, in regime de minimis, mantenendolo almeno tre anni. Esiste anche un regime ordinario, che riguarda pure le società. Fai verificare il caso concreto a un commercialista.
Quanta parte della società devo cedere?
Dipende da quanto raccogli e dalla pre-money: la quota dell’investitore è l’investimento diviso la post-money. Con 1 milione su 4 milioni di pre-money cedi il 20%. Considera anche i round futuri, che diluiranno tutti i soci.
Adaxit raccoglie capitali per conto della mia startup?
No. Adaxit non presta servizi di investimento, non raccoglie capitali per conto dei clienti e non promuove offerte al pubblico. Ti aiutiamo a prepararti: materiali, modello finanziario, logica di valutazione, mappatura degli investitori e simulazione del pitch. Per iniziare, scrivici.
Fonti
- Financecommunity — Venture capital, investiti 1,735 miliardi di euro in Italia nel 2025. Lo certificano Growth Capital e Italian Tech Alliance, consultato il 1° ottobre 2026
- Financecommunity — Venture capital, 813 milioni di euro investiti in Italia nel 1° semestre 2026. Lo rilevano Growth Capital e ITA, consultato il 1° ottobre 2026
- Italian Tech Alliance — La spinta di software e biotech, investimenti a €813 milioni, consultato il 1° ottobre 2026
- MIMIT — Relazione annuale 2025 su startup e PMI innovative (17 febbraio 2026), consultato il 1° ottobre 2026
- MIMIT — De minimis per startup e PMI innovative, consultato il 1° ottobre 2026
- MIMIT — Sostegno alle startup innovative (Smart & Start Italia), consultato il 1° ottobre 2026
- CDP Venture Capital — Sito istituzionale, consultato il 1° ottobre 2026
- SIMEST — Sito istituzionale, consultato il 1° ottobre 2026
- EUR-Lex — Regolamento (UE) 2020/1503 relativo ai fornitori europei di servizi di crowdfunding per le imprese, consultato il 1° ottobre 2026
Contenuto informativo: non costituisce consulenza in materia di investimenti né offerta al pubblico.


