O venture capital italiano vive um momento curioso. O dinheiro não sumiu: 2025 foi o segundo melhor ano da série histórica, com 1,735 bilhão de euros investidos. Mesmo assim, só 145 rodadas foram fechadas no primeiro semestre de 2026. Menos negócios, cheques maiores. Se você está captando, isso muda o jeito de jogar.
Este guia vai direto ao que interessa: onde o mercado está, quem investe na Itália, quais incentivos valem a pena (alguns são generosos de verdade), o que os investidores vão pedir e quanto tempo tudo isso leva na prática. Ele foi escrito para fundadores que estão preparando uma rodada pre-seed, seed ou Série A, sejam italianos ou estejam se instalando na Itália vindos de fora.
Todos os números vêm de fontes oficiais ou do observatório trimestral da Growth Capital e da Italian Tech Alliance. A lista completa está no fim.
O essencial
- 2025: €1,735 bilhão em venture capital, em 436 rodadas. Primeiro semestre de 2026: €813 milhões em apenas 145.
- Pre-seed e seed foram 59% dos negócios no primeiro semestre de 2026. O dinheiro, porém, foi sobretudo para a Série A em diante.
- Pessoas físicas que investem numa startup inovadora podem deduzir 65% do valor investido, até €100 mil por ano: é a chamada via de minimis, com três anos de permanência obrigatória. (Confirme com um consultor tributário antes de usar isso como argumento.)
- O Smart&Start Italia empresta entre €100 mil e €1,5 milhão a juro zero e combina bem com uma rodada de equity.
- Deixe deck, modelo financeiro, cap table e data room prontos antes da primeira reunião. E conte de quatro a seis meses para fechar.
O venture capital na Itália: 2025 contra 2026
Comecemos pelos números principais. Segundo o observatório da Growth Capital e da Italian Tech Alliance, a Itália recebeu 1,735 bilhão de euros em 436 rodadas em 2025, e só um ano na história foi maior. O quarto trimestre, sozinho, foi enorme (901 milhões em 122 rodadas), e dez negócios daquele ano passaram de 25 milhões.
€1,735 bi
investidos em venture capital na Itália em 2025, em 436 rodadas
€813 mi
investidos no primeiro semestre de 2026, em 145 rodadas
12.073
startups inovadoras no Registro de Empresas italiano em 31 de outubro de 2025
Fonte: Growth Capital e Italian Tech Alliance, observatório trimestral do venture capital na Itália (dados de 2025 e do primeiro semestre de 2026); MIMIT, relatório anual 2025 sobre startups e PMEs inovadoras.
Aí veio 2026, num ritmo diferente. De janeiro a junho foram 813 milhões em 145 rodadas, divididos quase meio a meio: 411 milhões no primeiro trimestre (69 rodadas) e 402 milhões no segundo (76). No ano passado, a Itália teve em média 109 rodadas por trimestre, então a queda é clara. O capital continua lá; os negócios, não. Divida um pelo outro e o cheque médio sobe para cerca de 5,6 milhões, contra uns 4 milhões em 2025. É verdade que alguns negócios grandes puxam a média para cima. Mesmo assim, a direção é evidente.
Dois detalhes costumam passar batido na cobertura, e não deveriam. Em 2025, nenhuma rodada acima de 20 milhões foi fechada sem pelo menos um investidor estrangeiro na mesa. E IPOs? Zero. Todas as saídas foram por aquisição. O que um fundador tira disso? Primeiro, materiais em inglês. Depois, uma resposta convincente para a pergunta que investidores sérios sempre acabam fazendo: quem poderia comprar esta empresa um dia?
E continua entrando dinheiro novo. Nove fundos foram lançados em 2025, com 545 milhões captados no total, e mais três vieram no primeiro semestre de 2026, somando outros 104 milhões.
Nota da Adaxit
Menos negócios não quer dizer menos dinheiro. Quer dizer, isso sim, que os fundadores que chegam com números limpos, um uso dos recursos amarrado a marcos, um cap table organizado e um data room pronto antes de alguém pedir estão ficando com uma fatia cada vez maior dos negócios.
Estágios das rodadas e quanto pedir
Um modelo mental útil: cada rodada paga um marco, e só. O dinheiro do pre-seed prova que o problema existe e que o seu time consegue resolvê-lo. O do seed prova que o produto funciona com clientes de verdade. A Série A prova que o crescimento pode ser repetido, com rentabilidade. Da Série B em diante, você paga pela escala, muitas vezes fora da Itália.
| Estágio | O que você precisa provar | Fontes típicas | Capital captado na Itália, 1º sem. 2026 |
|---|---|---|---|
| Pre-seed | Que o problema existe e que o time consegue resolvê-lo | Fundadores, investidores-anjo, aceleradoras, Smart&Start Italia | €37 mi |
| Seed | Que o produto funciona, com os primeiros clientes | Investidores-anjo, fundos de seed, equity crowdfunding | €135 mi |
| Série A | Que o crescimento é repetível e sustentável | Fundos de venture capital, corporate venture capital | €276 mi |
| Série B+ | Que o modelo se sustenta em escala, inclusive no exterior | Fundos italianos e estrangeiros, grandes empresas, venture debt | €274 mi |
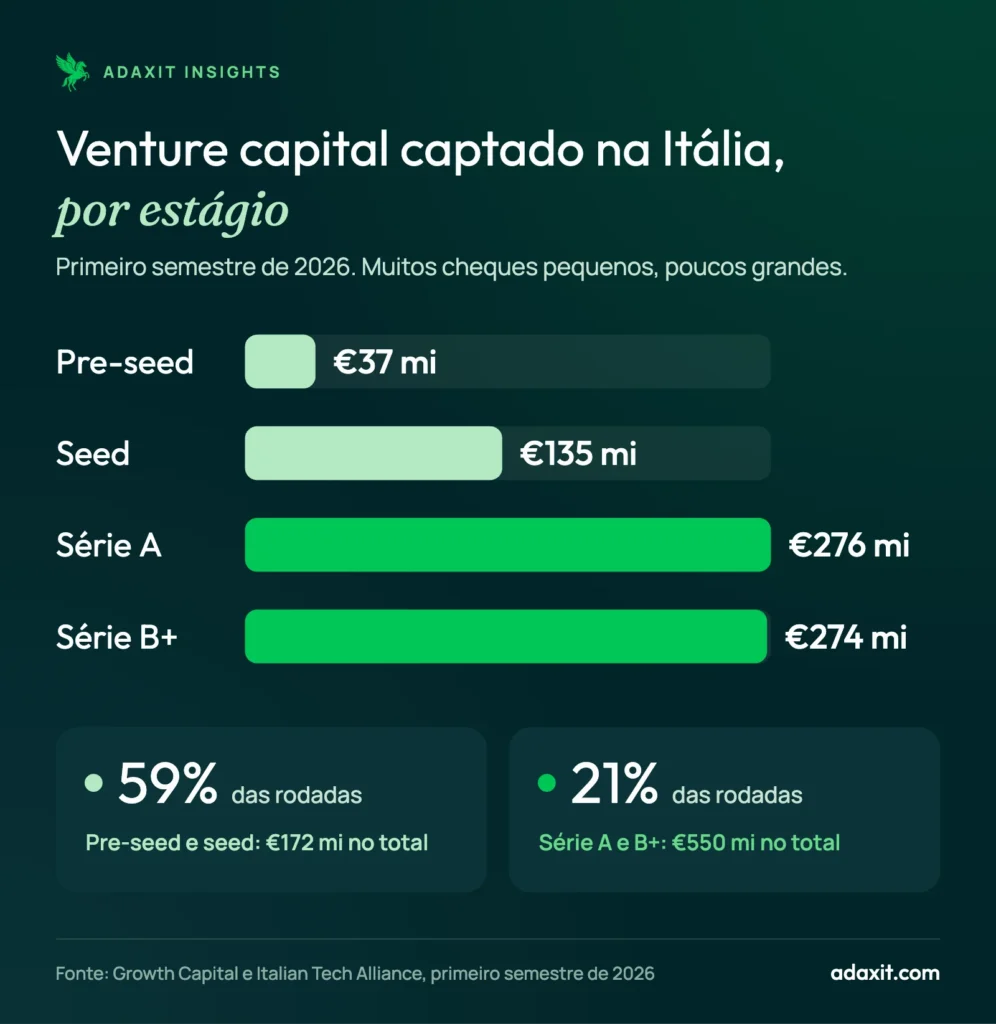
Veja a divisão do primeiro semestre de 2026. Pre-seed e seed foram 59% das rodadas, mas atraíram só 172 milhões, cerca de um quinto do total. As Séries A e B+ foram apenas 21% dos negócios e levaram 550 milhões. Muitos cheques pequenos, poucos grandes.
Quanto pedir
Não existe um valor mágico para cada estágio e, sinceramente, quem lhe der um número sem olhar o seu plano está chutando. Inverta a lógica. Comece pelo marco. Pergunte o que precisa ser verdade para a próxima rodada acontecer, calcule quanto isso custa e acrescente uma folga, porque sempre algo atrasa (em geral, as contratações). Como regra prática, mire em 18 a 24 meses de caixa. Se pedir pouco, você vai estar de novo atrás de investidores antes de ter algo novo para mostrar. Se pedir demais sem um plano por trás, paga duas vezes: em diluição e em credibilidade.
Fontes de capital na Itália
A maioria dos fundadores acaba combinando três coisas: capital privado, instrumentos públicos e alguma forma de dívida. Veja como cada uma costuma funcionar na Itália.
Investidores-anjo e redes de anjos
Em geral, é o primeiro dinheiro de fora que uma startup aceita. Os anjos põem o próprio dinheiro, e os melhores trazem também experiência e uma agenda de contatos bem usada. Muitos investem por meio de redes e clubes, que organizam noites de pitch e juntam cheques. Eles decidem rápido. Também perdem fôlego nas rodadas seguintes, então se planeje para isso. E o incentivo fiscal (mais sobre ele abaixo) pesa muito na decisão deles.
Fundos de venture capital
Um fundo investe o dinheiro de outras pessoas (fundos de pensão, fundações, family offices) e precisa devolvê-lo, com retorno, numa data definida. Esse fato sozinho explica quase todo o comportamento dos VCs: eles precisam de empresas que possam ficar muito grandes e chegar a uma saída dentro da vida do fundo. Antes de escrever para um, leia a tese de investimento dele. Estágio, setor, geografia e tamanho do cheque mostram em dois minutos se vocês estão perdendo tempo.
CDP Venture Capital
A CDP Venture Capital se apresenta como a principal gestora de venture capital da Itália, com 4,9 bilhões de euros distribuídos em 15 fundos diretos e indiretos. Os diretos investem em startups; os indiretos, em outros fundos. As candidaturas passam pela plataforma de pitch on-line dela.
Corporate venture capital (CVC)
Grandes empresas costumam investir em startups próximas do próprio negócio. O cheque é só uma parte: pense em primeiros clientes, um canal de distribuição, o know-how de uma fábrica inteira. O problema? Cláusulas de exclusividade ou de direito de preferência tão amplas que amarram as suas mãos. Assine isso e outros fundos (e, anos depois, possíveis compradores) podem se afastar educadamente.
Equity crowdfunding
Aqui você vende participações para muitos investidores por meio de uma plataforma autorizada. As regras são europeias: desde o fim do período de transição, em 10 de novembro de 2023, todas as plataformas seguem o Regulamento (UE) 2020/1503, com uma licença única supervisionada pela CONSOB e pelo Banco da Itália. Pelas contas do ministério, havia 27 plataformas autorizadas no fim de 2024. Naquele ano houve 161 campanhas, com taxa de sucesso de 86,1% e 112,38 milhões de euros captados no total. Funciona melhor quando você já tem uma comunidade e um produto que qualquer pessoa entende de cara.
Sprint de captação
Em duas semanas, você recebe um deck para investidores em inglês e no seu idioma, um modelo financeiro com a lógica de valuation e uma lista de 50 investidores que combinam com o seu projeto.
Venture debt e empréstimos com garantia
Venture debt é um empréstimo para startups que já têm investidores de equity por trás. Ele compra tempo de caixa sem diluir muito (você paga juros e muitas vezes cede warrants), mas não substitui uma rodada. Do lado dos bancos, existe uma vantagem pouco conhecida: startups inovadoras podem usar de graça o Fundo de Garantia italiano para PMEs (Fondo di garanzia per le PMI), por um procedimento simplificado, e ter até 80% de um empréstimo garantido. O teto é de 5 milhões de euros por empresa até 31 de dezembro de 2026.
Smart&Start Italia e SIMEST
O Smart&Start Italia é o incentivo nacional criado para startups inovadoras, administrado pela Invitalia. Planos entre 100 mil euros e 1,5 milhão podem participar, e a proposta é um empréstimo a juro zero de 80% das despesas elegíveis, com até dez anos para pagar. Equipes só de mulheres, de pessoas com menos de 36 anos (ou uma mistura das duas) recebem 90%, assim como equipes com um doutor que tenha trabalhado no exterior, desde que cumpram algumas condições. Está no sul? Quem abre a empresa em Abruzzo, Basilicata, Calábria, Campânia, Molise, Apúlia, Sardenha ou Sicília devolve só 70% do empréstimo; o resto, na prática, vira subsídio.
É aqui que a coisa fica interessante para uma rodada. Traga investidores de equity e parte do empréstimo pode ser convertida em subsídio (até metade do que eles investirem, e nunca mais que metade do incentivo). Um decreto ministerial de 13 de julho de 2026 reescreveu partes do programa para alinhá-lo à nova definição legal de startup inovadora, e promete uma avaliação mais leve. Até o fim de 2024, o programa tinha recebido 5.163 pedidos e aprovado 1.236, cerca de um em cada quatro. Quando as novas regras passam a valer e como fazer o pedido, explicamos no nosso guia do Smart&Start Italia.
Está crescendo pela exportação? Vale olhar a SIMEST: é a empresa do grupo Cassa Depositi e Prestiti que financia a expansão internacional de empresas italianas há mais de 30 anos, com financiamentos subsidiados, participações no capital e um fundo de venture próprio. De olho na América do Sul? A nossa análise do acordo UE–Mercosul para as PMEs italianas é um bom ponto de partida. E se o labirinto dos incentivos públicos parece um emprego em tempo integral, é para isso que existe o nosso serviço de incentivos públicos.
O status de startup inovadora e os incentivos fiscais
Na Itália, “startup inovadora” (startup innovativa) é um status jurídico, não um modismo. Ele é reservado a empresas jovens com conteúdo inovador de verdade, registradas numa seção especial do Registro de Empresas. Em 31 de outubro de 2025 havia 12.073 no registro, um pouco menos que as 12.133 do fim de 2024. Já as PMEs inovadoras continuaram crescendo e chegaram a um recorde de 3.161.
As regras mudaram há pouco tempo. O antigo Startup Act (decreto-lei 179/2012) foi em grande parte reescrito pela Lei nº 193, de 16 de dezembro de 2024; depois, uma circular do MIMIT de 29 de julho de 2025 explicou como tudo funciona na prática. Confira se você continua cumprindo os requisitos: o Smart&Start, a garantia gratuita de empréstimo e os incentivos fiscais dos seus investidores dependem disso.
O que os investidores ganham
Para uma pessoa física, a via de minimis é a generosa: ela permite uma dedução de 65% no imposto de renda italiano (IRPEF) sobre o que for investido em startups inovadoras, até 100 mil euros por ano fiscal. Ou seja, investir 50 mil euros dá direito a deduzir 32,5 mil, pelo menos no papel. O investimento pode ser direto ou feito por veículos de investimento coletivo que apliquem principalmente em startups inovadoras, e precisa ser mantido por pelo menos três anos. Um detalhe de procedimento que muita gente esquece: a startup precisa fazer um pedido na plataforma on-line do MIMIT antes de o dinheiro entrar. Do lado dela, a empresa não pode receber mais de 300 mil euros em ajudas de minimis em três anos.
Existe também um regime ordinário, que as empresas podem usar, e a lei 193/2024 reforçou todo o sistema de incentivos. A página específica do MIMIT, atualizada pela última vez em 22 de setembro de 2026, diz que as regras de aplicação do de minimis estão sendo revistas, mas que a medida em si está em pleno funcionamento.
Atenção
O benefício fiscal é do seu investidor, mas logo vira parte do seu pitch. Peça a um consultor tributário para confirmar percentuais, tetos e condições para o ano do investimento, e coloque no deck só o que você conferiu de fato.
A preparação e o processo de captação
O que os investidores pedem
As primeiras reuniões são ganhas ou perdidas com um punhado de documentos. Deixe tudo pronto cedo: você economiza semanas e ainda mostra, sem dizer, que sabe tocar uma empresa.
- Pitch deck. Cerca de uma dúzia de slides contando uma única história: do problema e da sua solução ao mercado, tração, modelo de negócio, concorrentes, time, números, quanto você pede e onde vai gastar. Se houver um único fundo estrangeiro na sua lista, você precisa dele em inglês.
- Modelo financeiro. De três a cinco anos de projeções, mensais pelo menos nos primeiros 18 a 24 meses, com premissas explícitas e alguns cenários.
- Cap table. Quem tem o quê hoje, eventuais instrumentos conversíveis, planos de incentivo e uma simulação de como fica depois da rodada.
- Data room. A pasta chata que ninguém quer montar, mas que todo mundo pede: contrato social, visura (a certidão do registro de empresas), acordos de sócios, balanços, contratos principais, propriedade intelectual e comprovantes de que impostos e contribuições estão em dia.
- Lógica de valuation. Não um número tirado da cartola, mas o raciocínio por trás dele.
Quer uma segunda opinião antes de enviar? A nossa revisão de pitch deck traz um retorno detalhado em cinco dias.
O processo em seis etapas
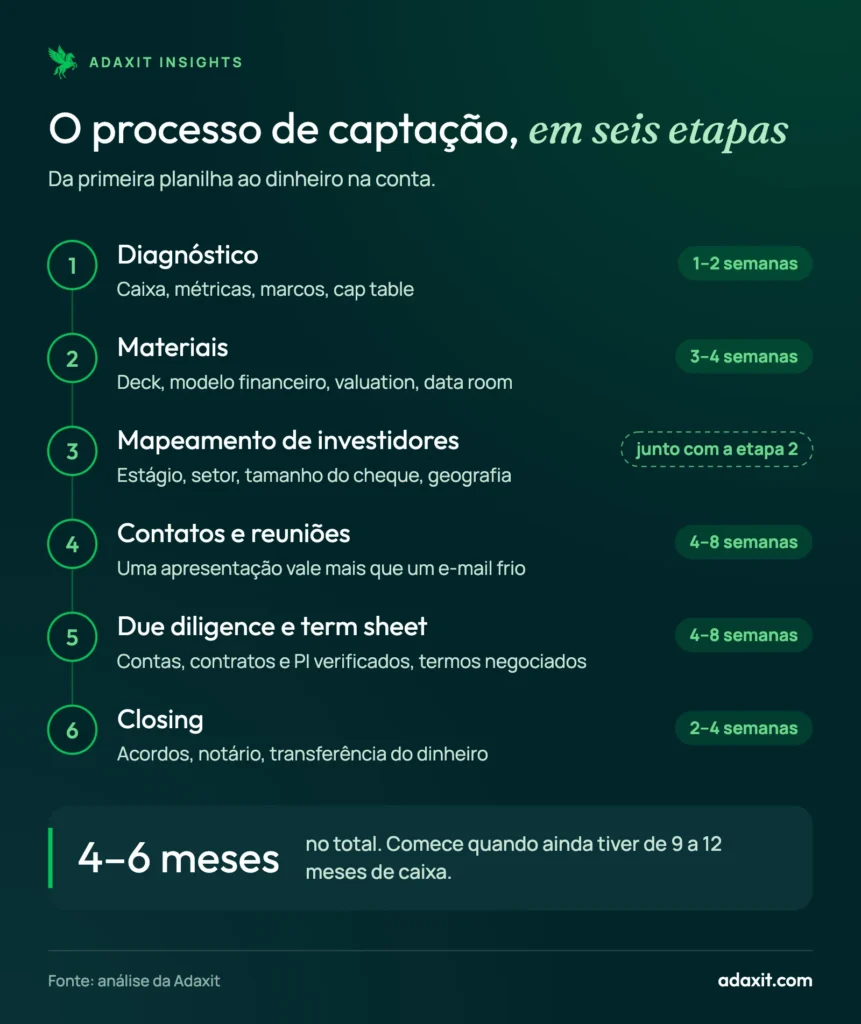
- Diagnóstico (1–2 semanas). Olhe com atenção o caixa, as métricas, os marcos, o cap table e a situação jurídica. Decida quanto vai captar, e por quê.
- Materiais (3–4 semanas). Deck, modelo financeiro, lógica de valuation, data room.
- Mapeamento de investidores. Junto com a etapa dois. Monte uma lista curta de investidores que combinem de verdade com você em estágio, setor, tamanho do cheque e geografia. Poucos nomes certos valem mais que uma lista longa.
- Contatos e reuniões (4–8 semanas). Apresentações feitas por pessoas em quem o investidor confia funcionam muito melhor que e-mails frios.
- Due diligence e term sheet (4–8 semanas). Eles verificam contas, contratos e propriedade intelectual. Enquanto isso, você negocia valuation, assentos no conselho, preferência de liquidação, antidiluição, vesting e as cláusulas de drag-along e tag-along.
- Closing (2–4 semanas). Contrato de investimento, acordo de sócios, aumento de capital aprovado em cartório com o notário e transferência do dinheiro.
Somando tudo, são de quatro a seis meses da primeira planilha até o dinheiro no banco. Então comece enquanto ainda tiver de nove a doze meses de caixa. Negociar com três meses de fôlego não tem graça nenhuma, e os investidores percebem.
Nota da Adaxit
Sinceramente? Ritmo é metade da batalha. Arraste as reuniões por seis meses e a rodada começa a parecer cansada. Cada novo investidor se pergunta, calado, o que os outros viram para hesitar. Concentre as conversas em poucas semanas intensas.
Valuation, diluição e instrumentos
Primeiro, duas definições. Pre-money é quanto a sua empresa vale antes de o dinheiro novo entrar; post-money é o pre-money mais o investimento. A participação do investidor é simplesmente o investimento dividido pelo post-money.
Vamos às contas. Você capta 1 milhão no seed com um pre-money de 4 milhões. O post-money fica em 5 milhões: 20% para o investidor e 80% para você e seus cofundadores. Mais adiante, uma Série A de 4 milhões com pre-money de 12 milhões leva o post-money a 16 milhões e dá 25% ao novo fundo. Todo mundo que já estava no cap table é diluído na mesma proporção, e os fundadores caem para 60% e o investidor do seed para 15%.
| Sócio | Antes do seed | Depois do seed | Depois da Série A |
|---|---|---|---|
| Fundadores | 100% | 80% | 60% |
| Investidor do seed | – | 20% | 15% |
| Fundo da Série A | – | – | 25% |
| Total | 100% | 100% | 100% |
Na vida real, é mais bagunçado. Um pool de stock options criado logo antes da rodada dilui os sócios atuais. Conversíveis convertem. Cláusulas como a preferência de liquidação mudam quem leva o quê numa saída. Um valuation vistoso com condições pesadas pode facilmente valer menos que um menor com condições limpas.
Nos estágios iniciais não existe fórmula, por mais que as planilhas sugiram o contrário. Rodadas comparáveis, tração, time, mercado e a demanda pela sua rodada entram na conta. O que você precisa é de uma lógica que consiga defender: quanto, para qual marco, com qual diluição.
Os instrumentos mais comuns na Itália
- Aumento de capital. O caminho padrão. O investidor subscreve novas quotas ou ações, normalmente pagando um ágio que reflete o valuation. É preciso uma deliberação dos sócios, formalizada perante o notário.
- Classes de quotas ou ações. Dão aos investidores direitos diferentes dos fundadores, por exemplo sobre voto, distribuições ou saída. Uma startup inovadora constituída como S.r.l. também pode criá-las.
- Instrumentos financeiros participativos (SFP). Garantem direitos econômicos, e às vezes administrativos, sem tornar o titular um sócio.
- Instrumentos conversíveis. O SAFE americano não tem tradução direta no direito italiano. Os fundadores usam no lugar um aporte para futuro aumento de capital ou um mútuo conversível, com desconto ou teto de valuation para os primeiros investidores. Peça a um advogado para redigir e valide com o notário.
Erros comuns e um checklist final
Curioso: a maioria dos erros de captação não tem nada a ver com o produto. Tem a ver com o jeito como a rodada é conduzida.
- Começar tarde. Pouco caixa significa negociar na defensiva.
- Pedir um valor sem marco. “Precisamos de dois milhões” não é um plano. “Dois milhões nos levam à receita que justifica uma Série A” é.
- Escrever para todo mundo. Vinte apresentações bem escolhidas ganham de cem e-mails genéricos, sempre.
- Um cap table bagunçado. Cofundadores que saíram com participações grandes, promessas que ninguém escreveu, acordos de boca. Na due diligence, cada um vira um problema.
- Tratar incentivo como capital. O Smart&Start cobre 80% ou 90% das despesas elegíveis com um empréstimo. O resto você financia sozinho ou com investidores, e o empréstimo é devolvido, tirando uma eventual parte a fundo perdido.
- Prometer benefícios fiscais sem conferir. Nada queima a confiança mais rápido.
O checklist antes de começar
- Você tem pelo menos de nove a doze meses de caixa.
- Você sabe qual marco a rodada paga e quantos meses ela compra.
- Deck e modelo financeiro estão prontos, também em inglês se for preciso.
- O cap table está atualizado, com uma simulação pós-rodada.
- O data room está organizado e completo.
- O seu status de startup inovadora e os incentivos dos seus investidores foram conferidos.
- Você tem uma lista de investidores que combinam com você e uma lógica de valuation que consegue defender.
- Você estudou o Smart&Start e outros instrumentos públicos.
Teste de prontidão
Você está pronto para falar com investidores? Responda 12 perguntas em cerca de 4 minutos e receba uma nota de 0 a 100, com a área para resolver primeiro.
Perguntas que os fundadores costumam fazer
Quanto tempo leva, de verdade, fechar uma rodada na Itália?
Resposta honesta: depende do seu estágio e do quanto você se preparou. Como referência, de quatro a seis meses para um processo bem conduzido, do primeiro rascunho do deck até a assinatura no notário. Comece com bastante caixa.
Devo procurar investidores-anjo ou tentar o equity crowdfunding?
Por que não os dois? Os anjos decidem rápido e costumam trazer know-how; o crowdfunding brilha quando existe uma comunidade torcendo por você. Muitas rodadas italianas misturam os dois, com um investidor líder definindo as condições e uma campanha completando o valor.
Posso combinar o Smart&Start Italia com um aumento de capital?
Pode, e é inteligente planejar os dois juntos, porque o investimento em equity pode transformar parte do empréstimo subsidiado em subsídio. O decreto de julho de 2026 definiu quais investimentos contam, então confira a versão das regras em vigor no dia em que você enviar o pedido.
Quem investe na minha startup tem benefício fiscal?
Muitas vezes, sim. No regime de minimis, uma pessoa física pode abater do IRPEF 65% do que investir, até 100 mil euros por ano, desde que fique com as participações por pelo menos três anos. Empresas não ficam de fora: usam o regime ordinário. Mas as letras miúdas são muitas, então peça a um consultor tributário para analisar o seu caso antes que alguém conte com a economia.
Que fatia da empresa os investidores vão ficar?
Tudo se resume a dois números: quanto você capta e o seu valuation pre-money. Divida o investimento pelo post-money (pre-money mais o dinheiro novo) e você tem a participação do investidor. Assim, 1 milhão com pre-money de 4 milhões dá um post-money de 5 milhões, e 20% da empresa muda de mãos. E lembre que cada rodada seguinte dilui todo mundo de novo, inclusive você.
A Adaxit capta recursos em nome da minha startup?
Não. A Adaxit não presta serviços de investimento, não capta dinheiro em nome de clientes e não promove ofertas públicas. O nosso trabalho é preparar você: os materiais, o modelo, um valuation defensável, a lista certa de investidores e algumas rodadas de ensaio puxadas. Faz sentido para você? Fale com a gente.
Fontes
- Financecommunity — Venture capital: €1,735 bilhão investido na Itália em 2025 (Growth Capital e Italian Tech Alliance), em italiano, consultado em 1º de outubro de 2026
- Financecommunity — Venture capital: €813 milhões investidos na Itália no primeiro semestre de 2026 (Growth Capital e ITA), em italiano, consultado em 1º de outubro de 2026
- Italian Tech Alliance — Software e biotecnologia levam os investimentos a €813 milhões, em italiano, consultado em 1º de outubro de 2026
- MIMIT — Relatório anual 2025 sobre startups e PMEs inovadoras (17 de fevereiro de 2026), em italiano, consultado em 1º de outubro de 2026
- MIMIT — Incentivos de minimis para startups e PMEs inovadoras, em italiano, consultado em 1º de outubro de 2026
- MIMIT — Apoio às startups inovadoras (Smart&Start Italia), em italiano, consultado em 1º de outubro de 2026
- CDP Venture Capital — Site oficial, consultado em 1º de outubro de 2026
- SIMEST — Site oficial, consultado em 1º de outubro de 2026
- EUR-Lex — Regulamento (UE) 2020/1503 relativo aos prestadores europeus de serviços de financiamento colaborativo às empresas, em inglês, consultado em 1º de outubro de 2026
Conteúdo informativo: não constitui consultoria de investimentos nem oferta pública.