Le capital-risque italien vit en ce moment un drôle de paradoxe. L’argent n’a pas disparu : 2025 a été la deuxième meilleure année jamais enregistrée, avec 1,735 milliard d’euros investis. Et pourtant, seuls 145 tours de table ont été bouclés au premier semestre 2026. Moins d’opérations, des tickets plus gros. Si vous levez des fonds, ça change votre façon de jouer.
Ce guide va à l’essentiel : où en est le marché, qui investit en Italie, quelles aides valent le détour (deux ou trois sont vraiment généreuses), ce que les investisseurs vont vous demander et combien de temps tout cela prend réellement. Il s’adresse aux fondateurs qui préparent un tour de pre-seed, de seed ou de série A, qu’ils soient italiens ou qu’ils s’installent en Italie depuis l’étranger.
Chaque chiffre vient de sources officielles ou de l’observatoire trimestriel de Growth Capital et Italian Tech Alliance. La liste complète figure à la fin.
À retenir
- 2025 : 1,735 Md€ de capital-risque sur 436 tours. Premier semestre 2026 : 813 M€ sur seulement 145 tours.
- Le pre-seed et le seed représentaient 59 % des opérations au premier semestre 2026. L’argent, lui, est allé surtout aux séries A et suivantes.
- Les particuliers qui investissent dans une startup innovante peuvent déduire 65 % de leur mise, dans la limite de 100 000 € par an : c’est le régime dit de minimis, avec une durée de détention de trois ans. (Faites-le valider par un fiscaliste avant de le mettre en avant.)
- Smart&Start Italia prête entre 100 000 € et 1,5 M€ à taux zéro, et il se combine bien avec une levée en capital.
- Préparez deck, modèle financier, table de capitalisation et data room avant le premier rendez-vous. Puis comptez quatre à six mois pour boucler.
Le capital-risque italien : 2025 contre 2026
Commençons par les grands chiffres. Selon l’observatoire de Growth Capital et Italian Tech Alliance, l’Italie a vu 1,735 milliard d’euros investis sur 436 tours en 2025, et une seule année a fait mieux. Le quatrième trimestre, à lui seul, a été énorme (901 millions sur 122 tours), et dix opérations ont dépassé les 25 millions cette année-là.
1,735 Md€
investis en capital-risque en Italie en 2025, sur 436 tours
813 M€
investis au premier semestre 2026, sur 145 tours
12 073
startups innovantes inscrites au registre des entreprises italien au 31 octobre 2025
Source : Growth Capital et Italian Tech Alliance, observatoire trimestriel du capital-risque en Italie (données 2025 et premier semestre 2026) ; MIMIT, rapport annuel 2025 sur les startups et PME innovantes.
Puis 2026 est arrivée avec un autre tempo. De janvier à juin, 813 millions sur 145 tours, répartis presque à parts égales : 411 millions au premier trimestre (69 tours), 402 millions au deuxième (76). L’an dernier, l’Italie comptait en moyenne 109 tours par trimestre : la baisse est nette. Le capital est toujours là, ce sont les opérations qui manquent. Divisez l’un par l’autre et le ticket moyen grimpe autour de 5,6 millions, contre environ 4 millions en 2025. Certes, quelques grosses opérations tirent la moyenne vers le haut. La tendance n’en reste pas moins claire.
Deux détails passent souvent à la trappe, à tort. En 2025, aucun tour de plus de 20 millions ne s’est conclu sans au moins un investisseur étranger autour de la table. Et les introductions en Bourse ? Zéro. Toutes les sorties sont passées par une acquisition. Qu’en retenir quand on est fondateur ? D’abord, des supports en anglais. Ensuite, une réponse crédible à la question que posent tôt ou tard les investisseurs sérieux : qui pourrait racheter cette entreprise un jour ?
L’argent frais continue d’arriver, d’ailleurs. Neuf nouveaux fonds ont été lancés en 2025, avec 545 millions levés à eux tous, et trois autres ont suivi au premier semestre 2026, pour 104 millions de plus.
Note Adaxit
Moins d’opérations ne veut pas dire moins d’argent. En revanche, les fondateurs qui arrivent avec des chiffres propres, une utilisation des fonds calée sur des jalons, une table de capitalisation en ordre et une data room prête avant qu’on la leur demande raflent une part croissante des opérations.
Les stades de financement et combien demander
Un modèle mental utile : chaque tour finance un jalon, pas plus. L’argent du pre-seed prouve que le problème existe et que votre équipe peut le résoudre. Celui du seed prouve que le produit fonctionne auprès de vrais clients. La série A prouve que la croissance est reproductible, et rentable. À partir de la série B, vous financez le passage à l’échelle, très souvent hors d’Italie.
| Stade | Ce que vous devez prouver | Sources habituelles | Capitaux levés en Italie, S1 2026 |
|---|---|---|---|
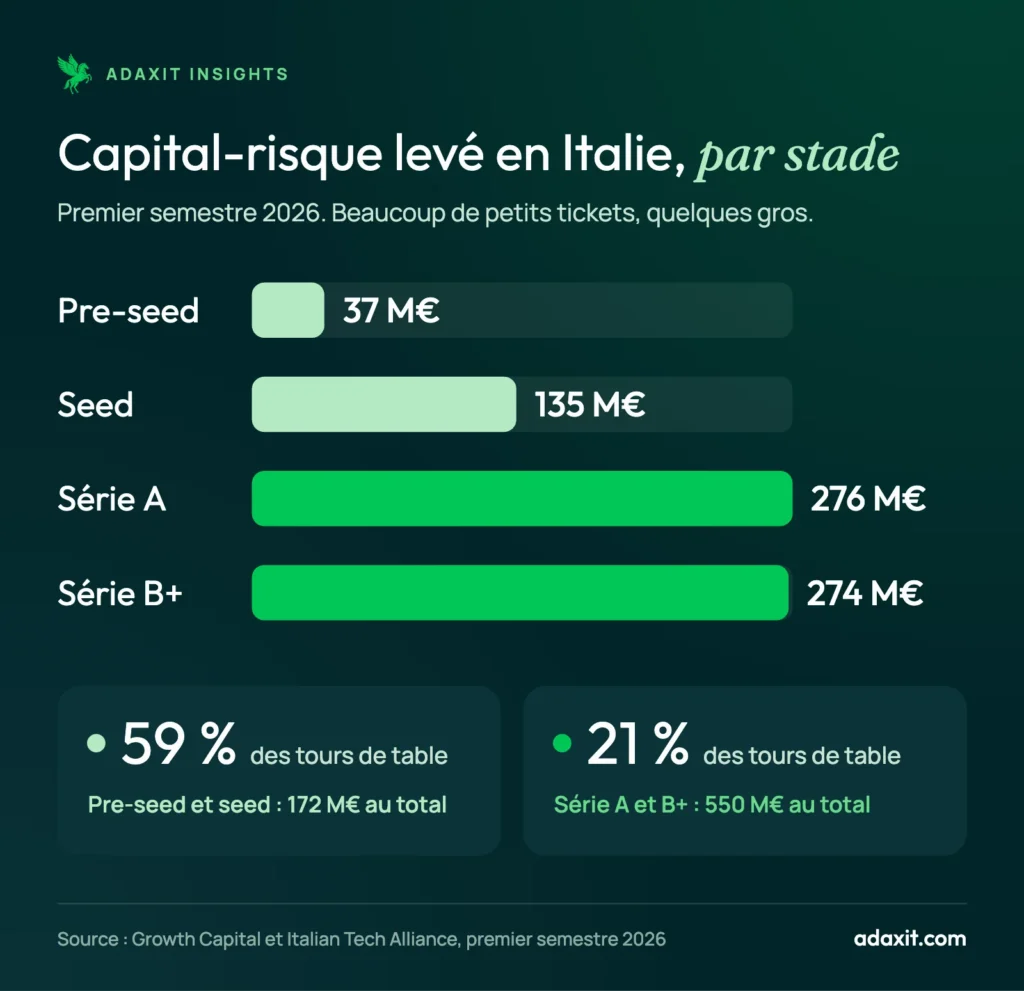
| Pre-seed | Que le problème existe et que l’équipe peut le résoudre | Fondateurs, business angels, accélérateurs, Smart&Start Italia | 37 M€ |
| Seed | Que le produit fonctionne, avec de premiers clients | Business angels, fonds seed, equity crowdfunding | 135 M€ |
| Série A | Que la croissance est reproductible et durable | Fonds de capital-risque, corporate venture capital | 276 M€ |
| Série B+ | Que le modèle tient à grande échelle, y compris à l’étranger | Fonds italiens et étrangers, grandes entreprises, venture debt | 274 M€ |
Regardez la répartition du premier semestre 2026. Le pre-seed et le seed représentaient 59 % des tours mais n’ont attiré que 172 millions, environ un cinquième du total. Les séries A et B+ ne pesaient que 21 % des opérations et ont capté 550 millions. Beaucoup de petits tickets, quelques gros.
Combien demander
Il n’existe pas de montant magique par stade, et honnêtement, quiconque vous en donne un sans avoir regardé votre plan devine. Prenez le problème à l’envers. Partez du jalon. Demandez-vous ce qui doit être vrai pour que le tour suivant ait lieu, chiffrez-le, puis ajoutez une marge, parce que quelque chose dérape toujours (les recrutements, en général). En règle générale, visez 18 à 24 mois de trésorerie. Si vous levez trop peu, vous repartirez en roadshow avant d’avoir du nouveau à montrer. Si vous levez trop sans plan derrière, vous payez deux fois : en dilution et en crédibilité.
Les sources de capital en Italie
La plupart des fondateurs finissent par combiner trois choses : du capital privé, des instruments publics et une forme de dette. Voici comment chacune fonctionne en général en Italie.
Business angels et réseaux d’angels
C’est souvent le premier argent extérieur qu’une startup accepte. Ils misent leur propre argent, et les meilleurs apportent en prime leur expérience et un carnet d’adresses bien rempli. Beaucoup investissent via des réseaux et des clubs, qui organisent des soirées de pitch et regroupent les tickets. Ils décident vite. Ils s’essoufflent aussi dans les tours suivants, alors anticipez. Et l’avantage fiscal (on y revient plus bas) pèse lourd dans leur décision.
Fonds de capital-risque
Un fonds investit l’argent des autres (fonds de pension, fondations, family offices) et doit le rendre, avec un rendement, à une date fixée. Ce simple fait explique l’essentiel du comportement des VC : il leur faut des entreprises capables de devenir très grandes et d’arriver à une sortie pendant la durée de vie du fonds. Avant d’en contacter un, lisez sa thèse d’investissement. Stade, secteur, géographie et taille de ticket vous diront en deux minutes si vous perdez votre temps, et le sien.
CDP Venture Capital
CDP Venture Capital se présente comme le premier gestionnaire de capital-risque d’Italie, avec 4,9 milliards d’euros répartis sur 15 fonds directs et indirects. Les fonds directs investissent dans des startups ; les indirects, dans d’autres fonds. Les candidatures passent par sa plateforme de pitch en ligne.
Corporate venture capital (CVC)
Les grandes entreprises investissent souvent dans des startups proches de leur propre activité. Le chèque n’est qu’une partie de l’histoire : pensez premiers clients, canal de distribution, savoir-faire industriel. Le revers ? Des clauses d’exclusivité ou de droit de premier refus si larges qu’elles vous lient les mains. Signez-les et vous risquez de voir d’autres fonds (et, des années plus tard, des acquéreurs potentiels) reculer poliment.
Equity crowdfunding
Ici, vous vendez des parts à une foule d’investisseurs via une plateforme agréée. Les règles sont européennes : depuis la fin de la période de transition, le 10 novembre 2023, toutes les plateformes relèvent du règlement (UE) 2020/1503, avec un agrément unique supervisé par la CONSOB et la Banque d’Italie. Selon le ministère, 27 plateformes étaient agréées fin 2024. Cette année-là, on a compté 161 campagnes, un taux de réussite de 86,1 % et 112,38 millions d’euros levés au total. Ça marche surtout quand vous avez déjà une communauté et un produit que le grand public comprend tout de suite.
Sprint de levée de fonds
En deux semaines, vous obtenez un deck investisseurs en anglais et dans votre langue, un modèle financier et une logique de valorisation, plus une liste de 50 investisseurs adaptés à votre projet.
Venture debt et prêts garantis
La venture debt est un prêt destiné aux startups qui ont déjà des investisseurs en capital. Elle achète de la trésorerie sans trop diluer (vous payez des intérêts et cédez souvent des bons de souscription), mais elle ne remplace pas un tour. Côté banques, il existe un avantage discret : les startups innovantes peuvent recourir gratuitement au Fonds de garantie italien pour les PME (Fondo di garanzia per le PMI), via une procédure simplifiée, et faire garantir jusqu’à 80 % d’un prêt. Le plafond est de 5 millions d’euros par entreprise jusqu’au 31 décembre 2026.
Smart&Start Italia et SIMEST
Smart&Start Italia est le dispositif national conçu pour les startups innovantes, géré par Invitalia. Les plans entre 100 000 euros et 1,5 million sont éligibles, et le principe est un prêt à taux zéro couvrant 80 % des dépenses éligibles, remboursable sur dix ans au maximum. Les équipes entièrement féminines, les équipes de moins de 36 ans (ou un mélange des deux) obtiennent 90 %, tout comme les équipes comptant un docteur qui a travaillé à l’étranger, sous certaines conditions. Installé dans le Sud ? Dans les Abruzzes, la Basilicate, la Calabre, la Campanie, le Molise, les Pouilles, la Sardaigne ou la Sicile, vous ne remboursez que 70 % du prêt ; le reste devient de fait une subvention.
C’est là que ça devient intéressant pour une levée. Faites entrer des investisseurs en capital et une partie du prêt peut être convertie en subvention (jusqu’à la moitié de leur investissement, et jamais plus de la moitié de l’aide). Un décret ministériel du 13 juillet 2026 a réécrit une partie du dispositif pour l’aligner sur la nouvelle définition légale de la startup innovante, et il promet une évaluation allégée. Jusqu’à fin 2024, le dispositif avait reçu 5 163 demandes et en avait accepté 1 236, environ une sur quatre. Quand les nouvelles règles s’appliqueront, et comment déposer un dossier : tout est dans notre guide de Smart&Start Italia.
Vous grandissez par l’export ? SIMEST mérite un coup d’œil : c’est la société du groupe Cassa Depositi e Prestiti qui finance le développement international des entreprises italiennes depuis plus de 30 ans, avec des prêts bonifiés, des prises de participation et son propre fonds de capital-risque. Vous visez l’Amérique du Sud ? Notre analyse de l’accord UE–Mercosur pour les PME italiennes est un bon point de départ. Et si le labyrinthe des aides publiques ressemble à un travail à plein temps, c’est précisément le rôle de notre prestation financements publics.
Le statut de startup innovante et les avantages fiscaux
En Italie, « startup innovante » (startup innovativa) est un statut juridique, pas un mot à la mode. Il est réservé aux jeunes entreprises au contenu réellement innovant, inscrites dans une section spéciale du registre des entreprises. Au 31 octobre 2025, le registre en comptait 12 073, un peu moins que les 12 133 de fin 2024. Les PME innovantes, elles, ont continué de progresser et ont atteint un record de 3 161.
Les règles ont changé récemment. L’ancien Startup Act (décret-loi 179/2012) a été largement réécrit par la loi n° 193 du 16 décembre 2024 ; une circulaire du MIMIT du 29 juillet 2025 en a ensuite précisé l’application. Vérifiez que vous remplissez toujours les conditions : Smart&Start, la garantie de prêt gratuite et les avantages fiscaux de vos investisseurs en dépendent.
Ce que gagnent les investisseurs
Pour un particulier, le régime de minimis est le plus généreux : il permet une déduction de 65 % de l’impôt sur le revenu (IRPEF) sur les sommes investies dans des startups innovantes, dans la limite de 100 000 euros par année fiscale. Investir 50 000 euros donne donc droit à une déduction de 32 500, du moins sur le papier. L’investissement peut être direct ou passer par des organismes de placement collectif investis principalement dans des startups innovantes, et il doit être conservé au moins trois ans. Un détail de procédure souvent oublié : la startup doit déposer une demande sur la plateforme en ligne du MIMIT avant l’arrivée des fonds. De son côté, l’entreprise ne peut pas recevoir plus de 300 000 euros d’aides de minimis sur trois ans.
Il existe aussi un régime ordinaire, ouvert également aux sociétés, et la loi 193/2024 a renforcé l’ensemble du dispositif. La page dédiée du MIMIT, mise à jour le 22 septembre 2026, indique que les règles d’application du de minimis sont en cours de révision, mais que la mesure elle-même est pleinement opérationnelle.
Attention
L’avantage fiscal appartient à votre investisseur, mais il devient vite un argument de votre pitch. Faites confirmer par un fiscaliste les taux, plafonds et conditions pour l’année de l’investissement, et ne mettez dans le deck que ce que vous avez réellement vérifié.
La préparation et le déroulé d’une levée
Ce que demandent les investisseurs
Les premiers rendez-vous se gagnent ou se perdent sur une poignée de documents. Préparez-les tôt : vous gagnerez des semaines, tout en montrant discrètement que vous savez piloter une entreprise.
- Pitch deck. Une douzaine de slides qui racontent une seule histoire : le problème et votre solution, le marché, la traction, le modèle économique, la concurrence, l’équipe, les chiffres, le montant demandé et son utilisation. S’il y a un seul fonds étranger sur votre liste, il vous le faut en anglais.
- Modèle financier. Trois à cinq ans de projections, mensuelles au moins pour les 18 à 24 premiers mois, avec des hypothèses explicites et quelques scénarios.
- Table de capitalisation. Qui détient quoi aujourd’hui, les éventuels instruments convertibles, les plans d’intéressement, plus une simulation après le tour.
- Data room. Le dossier ennuyeux que personne ne veut monter mais que tout le monde réclame : statuts, visura (l’extrait du registre des entreprises), pactes d’associés, comptes, contrats clés, propriété intellectuelle, et preuves que les impôts et cotisations sociales sont à jour.
- Logique de valorisation. Pas un chiffre sorti d’un chapeau, mais le raisonnement qui le justifie.
Envie d’un regard extérieur avant d’envoyer quoi que ce soit ? Notre revue de pitch deck vous donne un retour détaillé en cinq jours.
La levée en six étapes
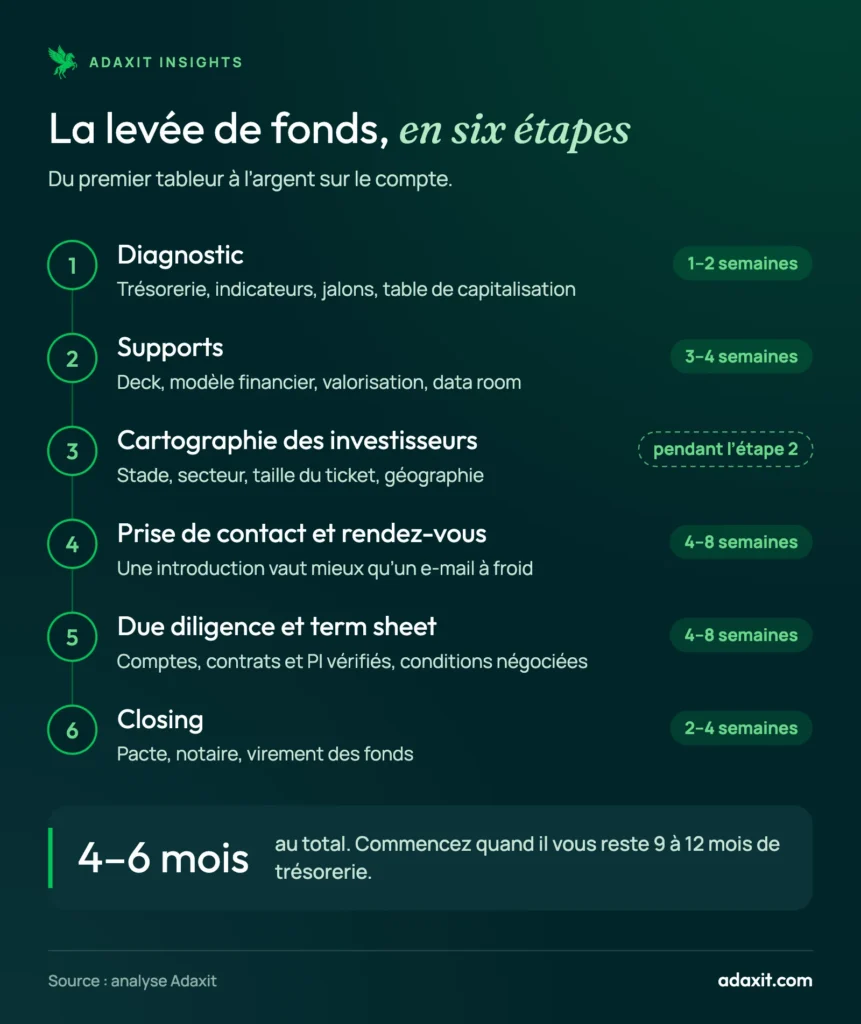
- Diagnostic (1 à 2 semaines). Regardez en face la trésorerie, les indicateurs, les jalons, la table de capitalisation et la situation juridique. Décidez combien vous levez, et pourquoi.
- Supports (3 à 4 semaines). Deck, modèle financier, logique de valorisation, data room.
- Cartographie des investisseurs. À mener en parallèle de l’étape deux. Dressez une liste courte d’investisseurs qui vous correspondent vraiment par stade, secteur, taille de ticket et géographie. Quelques bons noms valent mieux qu’une longue liste.
- Prise de contact et rendez-vous (4 à 8 semaines). Une introduction par quelqu’un en qui l’investisseur a confiance marche bien mieux qu’un e-mail à froid.
- Due diligence et term sheet (4 à 8 semaines). Ils vérifient vos comptes, vos contrats et votre propriété intellectuelle. Pendant ce temps, vous négociez la valorisation, les sièges au conseil, la préférence de liquidation, l’antidilution, le vesting et les clauses de sortie forcée et de sortie conjointe.
- Closing (2 à 4 semaines). Accord d’investissement, pacte d’associés, augmentation de capital approuvée devant notaire, virement des fonds.
Faites le total : comptez quatre à six mois entre le premier tableur et l’argent sur le compte. Commencez donc quand il vous reste encore neuf à douze mois de trésorerie. Négocier avec trois mois devant soi n’a rien d’agréable, et les investisseurs le sentent.
Note Adaxit
Pour être franc, l’élan fait la moitié du travail. Étalez les rendez-vous sur six mois et le tour commence à sentir le réchauffé. Chaque nouvel investisseur se demande, sans le dire, ce que les autres ont vu pour hésiter. Regroupez-les plutôt sur quelques semaines intenses.
Valorisation, dilution et instruments
Deux définitions d’abord. La valorisation pre-money, c’est ce que vaut votre société avant l’arrivée de l’argent frais ; la post-money, c’est la pre-money plus l’investissement. La part de l’investisseur, c’est simplement l’investissement divisé par la post-money.
Faisons le calcul. Vous levez 1 million en seed sur une pre-money de 4 millions. La post-money passe à 5 millions : 20 % pour l’investisseur, 80 % pour vous et vos cofondateurs. Plus tard, une série A de 4 millions sur une pre-money de 12 millions porte la post-money à 16 millions et donne 25 % au nouveau fonds. Tous ceux qui étaient déjà au capital sont dilués dans la même proportion : les fondateurs tombent à 60 % et l’investisseur seed à 15 %.
| Associé | Avant le seed | Après le seed | Après la série A |
|---|---|---|---|
| Fondateurs | 100 % | 80 % | 60 % |
| Investisseur seed | – | 20 % | 15 % |
| Fonds de série A | – | – | 25 % |
| Total | 100 % | 100 % | 100 % |
Dans la vraie vie, c’est plus compliqué. Un pool de stock-options créé juste avant le tour dilue les associés existants. Les convertibles se convertissent. Des clauses comme la préférence de liquidation changent qui touche quoi lors d’une sortie. Une valorisation spectaculaire assortie de conditions lourdes peut facilement valoir moins qu’une valorisation plus modeste aux conditions propres.
Aux premiers stades, il n’y a pas de formule, quoi qu’en disent les tableurs. Les tours comparables, la traction, l’équipe, le marché et la demande pour votre tour jouent tous un rôle. Ce qu’il vous faut, c’est une logique défendable : combien, pour quel jalon, avec quelle dilution.
Les instruments les plus courants en Italie
- Augmentation de capital. L’option classique. L’investisseur souscrit de nouvelles parts ou actions, en payant normalement une prime d’émission qui reflète la valorisation. Il faut une décision des associés, actée devant notaire.
- Catégories de parts ou d’actions. Elles donnent aux investisseurs des droits différents de ceux des fondateurs, par exemple sur le vote, les distributions ou la sortie. Une startup innovante constituée en S.r.l. peut aussi en créer.
- Instruments financiers participatifs (SFP). Ils confèrent des droits économiques, et parfois administratifs, sans faire de leur détenteur un associé.
- Instruments convertibles. Le SAFE américain n’a pas d’équivalent direct en droit italien. Les fondateurs utilisent plutôt un apport en vue d’une future augmentation de capital ou un prêt convertible, avec une décote ou un plafond de valorisation pour les premiers investisseurs. Faites-le rédiger par un avocat et validez-le avec le notaire.
Les erreurs fréquentes et une checklist finale
C’est curieux : la plupart des erreurs de levée n’ont rien à voir avec le produit. Elles tiennent à la manière dont la levée est menée.
- Commencer trop tard. Peu de trésorerie, et vous négociez en position de faiblesse.
- Demander un montant sans jalon. « Il nous faut deux millions » n’est pas un plan. « Deux millions nous mènent au chiffre d’affaires qui justifie une série A », si.
- Écrire à tout le monde. Vingt introductions ciblées battent cent e-mails génériques, à chaque fois.
- Une table de capitalisation en désordre. Des cofondateurs partis avec de grosses participations, des promesses jamais écrites, des accords conclus d’une poignée de main. En due diligence, chacun devient un problème.
- Prendre les aides pour du capital. Smart&Start couvre 80 % ou 90 % des dépenses éligibles par un prêt. Le reste, vous le financez vous-même ou avec des investisseurs, et le prêt se rembourse, sauf la part éventuelle de subvention.
- Promettre des avantages fiscaux non vérifiés. Rien ne détruit la confiance plus vite.
La checklist avant de commencer
- Vous avez au moins neuf à douze mois de trésorerie.
- Vous savez quel jalon le tour finance et combien de mois il vous donne.
- Le deck et le modèle financier sont prêts, en anglais aussi si nécessaire.
- La table de capitalisation est à jour, avec une simulation après le tour.
- La data room est organisée et complète.
- Votre statut de startup innovante et les avantages de vos investisseurs ont été vérifiés.
- Vous avez une liste d’investisseurs qui vous correspondent et une logique de valorisation défendable.
- Vous avez étudié Smart&Start et les autres instruments publics.
Test de préparation
Êtes-vous prêt à rencontrer des investisseurs ? Répondez à 12 questions en 4 minutes environ et obtenez un score de 0 à 100, avec le domaine à travailler en premier.
Les questions que posent souvent les fondateurs
Combien de temps faut-il vraiment pour boucler un tour en Italie ?
Réponse honnête : ça dépend de votre stade et du travail préparatoire. Ordre de grandeur : quatre à six mois pour un processus bien mené, de la première version du deck à la signature chez le notaire. Commencez avec une bonne réserve de trésorerie.
Faut-il aller voir des business angels ou tenter l’equity crowdfunding ?
Pourquoi pas les deux ? Les angels se décident vite et apportent souvent du savoir-faire ; le crowdfunding prend tout son sens quand une communauté vous soutient. Beaucoup de tours italiens combinent les deux, avec un investisseur principal qui fixe les conditions et une campagne qui complète.
Puis-je combiner Smart&Start Italia avec une augmentation de capital ?
Oui, et mieux vaut les planifier ensemble, car un investissement en capital peut transformer une partie du prêt bonifié en subvention. Le décret de juillet 2026 a précisé quels investissements comptent : vérifiez donc la version des règles en vigueur le jour où vous déposez.
Les personnes qui investissent dans ma startup ont-elles un avantage fiscal ?
Souvent, oui. Dans le régime de minimis, un particulier peut déduire de son impôt sur le revenu (IRPEF) 65 % de sa mise, dans la limite de 100 000 euros par an, à condition de garder les titres au moins trois ans. Les sociétés ne sont pas oubliées : elles passent par le régime ordinaire. Les petites lignes sont nombreuses, alors faites examiner votre cas par un fiscaliste avant que quiconque ne compte sur l’économie.
Quelle part de la société les investisseurs vont-ils prendre ?
Tout tient en deux chiffres : le montant levé et votre valorisation pre-money. Divisez l’investissement par la post-money (la pre-money plus l’argent frais) et vous obtenez la part de l’investisseur. Ainsi, 1 million sur une pre-money de 4 millions donne une post-money de 5 millions, et 20 % de la société change de mains. Et n’oubliez pas que chaque tour suivant dilue à nouveau tout le monde, vous compris.
Adaxit lève-t-elle des fonds pour le compte de ma startup ?
Non. Adaxit ne fournit pas de services d’investissement, ne lève pas d’argent pour le compte de ses clients et ne fait pas la promotion d’offres au public. Notre travail, c’est de vous préparer : les supports, le modèle, une valorisation défendable, la bonne liste d’investisseurs et quelques séances d’entraînement exigeantes. Ça vous parle ? Écrivez-nous.
Sources
- Financecommunity — Capital-risque : 1,735 milliard d’euros investis en Italie en 2025 (Growth Capital et Italian Tech Alliance), en italien, consulté le 1er octobre 2026
- Financecommunity — Capital-risque : 813 millions d’euros investis en Italie au premier semestre 2026 (Growth Capital et ITA), en italien, consulté le 1er octobre 2026
- Italian Tech Alliance — Le logiciel et la biotech portent les investissements à 813 millions d’euros, en italien, consulté le 1er octobre 2026
- MIMIT — Rapport annuel 2025 sur les startups et PME innovantes (17 février 2026), en italien, consulté le 1er octobre 2026
- MIMIT — Incitations de minimis pour les startups et PME innovantes, en italien, consulté le 1er octobre 2026
- MIMIT — Soutien aux startups innovantes (Smart&Start Italia), en italien, consulté le 1er octobre 2026
- CDP Venture Capital — Site officiel, consulté le 1er octobre 2026
- SIMEST — Site officiel, consulté le 1er octobre 2026
- EUR-Lex — Règlement (UE) 2020/1503 relatif aux prestataires européens de services de financement participatif pour les entrepreneurs, en anglais, consulté le 1er octobre 2026
Contenu informatif : il ne constitue ni un conseil en investissement ni une offre au public.