La valutazione decide quanta parte della società vendi. La liquidation preference decide chi viene pagato per primo quando la società viene venduta. In una grande exit conta poco. In una media può decidere se il team porta a casa qualcosa o quasi niente.
Ecco come funziona, con una sola vendita e quattro clausole diverse.
In breve
- La liquidation preference permette agli investitori di riavere i loro soldi prima dei soci ordinari quando la società viene venduta o liquidata.
- Lo standard di mercato è 1x non partecipante: l’investitore prende i suoi soldi oppure la sua quota della vendita, il più alto dei due.
- Nei dati di Carta, solo il 3% dei deal seed e Serie A dell’anno scorso aveva una preference superiore a 1x.
- La partecipazione e i multipli sopra 1x spostano molto valore lontano da fondatori e dipendenti nelle exit di media taglia.
Sei all’inizio? Parti dalla mappa da zero al primo round e tieni aperto il glossario startup per i termini che incontri.
Come funziona la liquidation preference
Di solito gli investitori comprano azioni privilegiate. Queste azioni hanno una preference: in caso di vendita o liquidazione vengono pagate per prime, fino a un multiplo di quanto investito. “1x” significa l’investimento originale, una volta. Fondatori e dipendenti, che hanno azioni ordinarie, si dividono quello che resta.
“Non partecipante” significa che l’investitore deve scegliere: prendere la preference oppure convertire in ordinarie e prendere la sua percentuale della vendita. Non entrambe. “Partecipante” significa che prende la preference e poi partecipa anche al resto, ed è per questo che in inglese si parla di double dipping.
La stessa exit da 12 milioni con quattro clausole
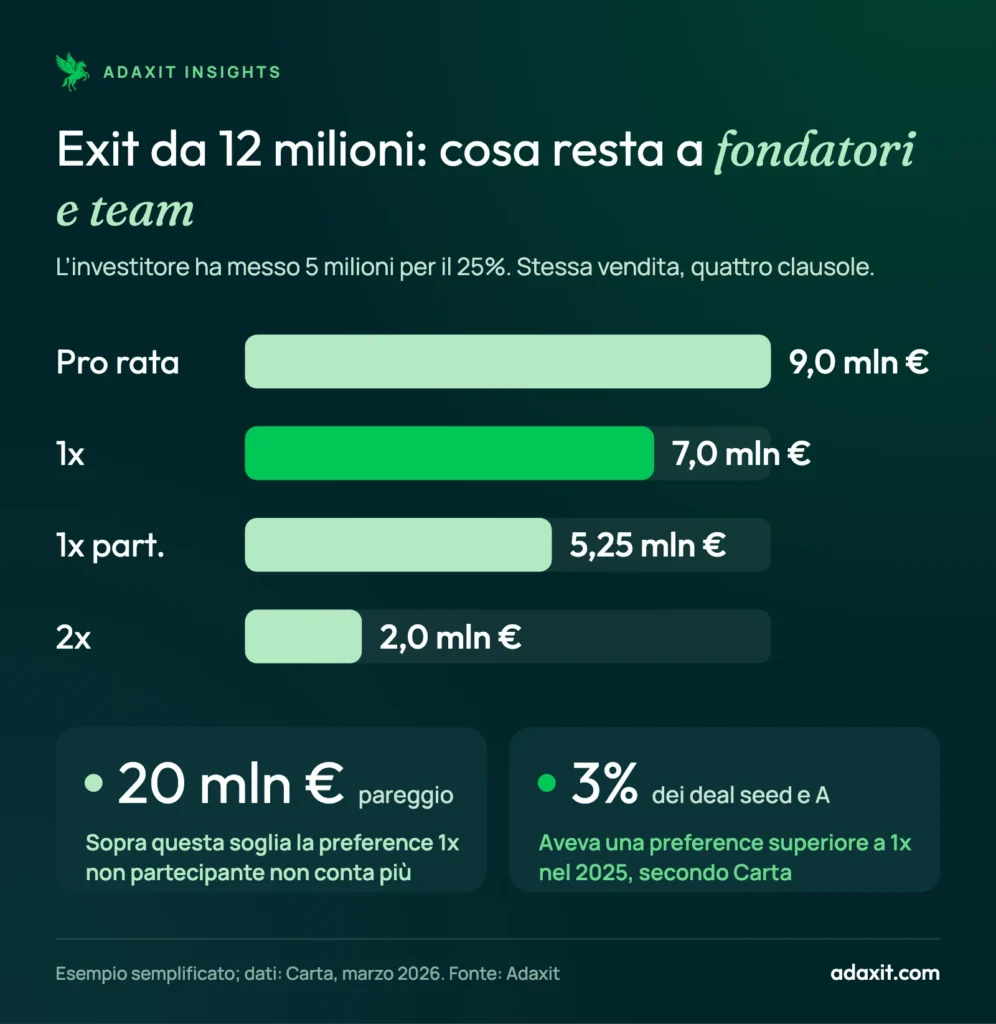
Un investitore ha messo 5 milioni nella società per il 25%, quindi la post-money era di 20 milioni. Due anni dopo la società viene venduta per 12 milioni. Ecco come si dividono i soldi.
| Clausola | All’investitore | A tutti gli altri |
|---|---|---|
| Nessuna preference (pro rata) | 3,0 mln € | 9,0 mln € |
| 1x non partecipante | 5,0 mln € | 7,0 mln € |
| 1x partecipante | 6,75 mln € | 5,25 mln € |
| 2x non partecipante | 10,0 mln € | 2,0 mln € |
Con 1x non partecipante l’investitore confronta 5 milioni (la preference) con 3 milioni (il 25% della vendita) e prende i 5. Con la partecipazione prende i 5 milioni e poi il 25% dei 7 rimanenti. Con 2x, la sola preference si porta via 10 dei 12 milioni.
Quando la preference smette di contare
Con 1x non partecipante c’è un punto di pareggio: i soldi dell’investitore divisi per la sua percentuale. Qui sono 5 milioni diviso 25%, cioè 20 milioni, esattamente la post-money. Se vendi sopra i 20 milioni, convertire in ordinarie rende all’investitore più della preference, e tutti vengono pagati in proporzione a quello che possiedono.
Sotto quel punto, è la preference a decidere la divisione. La partecipante invece non smette mai di contare, a meno che non abbia un tetto: l’investitore si tiene i primi 5 milioni a qualsiasi prezzo.
Cosa è standard e su cosa trattare
Secondo i dati di Carta pubblicati a marzo 2026, nel 2025 solo il 3% dei deal seed e Serie A aveva una liquidation preference superiore a 1x, e la partecipazione è molto rara nelle prime fasi. Se un term sheet chiede l’una o l’altra, hai tutto il diritto di chiedere perché.
- Considera 1x non partecipante la norma per seed e Serie A.
- Tratta sulla partecipazione, o chiedi un tetto che la fermi, per esempio, a 3 volte l’investimento.
- Nei round successivi guarda come si sommano: ogni classe può avere la sua preference, pagata una dopo l’altra (senior) o insieme (pari passu).
- Fai i conti su qualche prezzo di exit prima di firmare, non dopo.
La preference lavora insieme alla tua quota, quindi conviene essere sicuri di quanto possiedi: leggi pre-money e post-money e cosa significa fully diluted. Se raccogli in Italia, la nostra guida alla raccolta di capitali spiega chi investe a ogni fase.
Cos’è una liquidation preference 1x?
Significa che l’investitore ha diritto a riavere la somma investita, una volta, prima dei soci ordinari in caso di vendita o liquidazione. Con la clausola non partecipante può scegliere invece la sua percentuale, se vale di più.
Cosa vuol dire preference partecipante?
Sono azioni privilegiate che prendono la preference e poi partecipano anche ai proventi rimanenti come se fossero state convertite. È poco comune al seed e alla Serie A.
Una liquidation preference 2x è normale?
No. I dati di Carta mostrano che solo il 3% dei deal seed e Serie A aveva una preference superiore a 1x nel 2025.
La liquidation preference conta anche in una grande exit?
Con 1x non partecipante, no, una volta che il prezzo di vendita supera i soldi dell’investitore divisi per la sua percentuale. Sopra quella soglia l’investitore converte e tutti vengono pagati pro rata.
Investor-Ready Kit
Prova la tua exit: il simulatore di cap table del nostro Investor-Ready Kit include una waterfall con le liquidation preference di ogni round.
Contenuto informativo: non costituisce consulenza in materia di investimenti né offerta al pubblico.


