Ti arriva un term sheet: 2 milioni su una pre-money di 8. Fai il conto a mente, arrivi al 20% e ti sembra tutto a posto. Poi arriva la cap table del closing e la tua quota è più bassa di qualche punto.
Il conto era giusto. Il problema è cosa contengono già quegli 8 milioni, soprattutto il pool di opzioni e gli eventuali SAFE che si convertono al closing. Qui sotto seguiamo un round dall’inizio alla fine, con numeri veri.
In breve
- La post-money è la pre-money più i soldi nuovi, e la quota dell’investitore è l’investimento diviso per la post-money.
- Se il pool di opzioni nasce prima del round, lo pagano i soci che ci sono già, non il nuovo investitore.
- Anche SAFE e note che si convertono al closing di solito escono dalla quota dei soci esistenti.
- Confronta le offerte sul prezzo per azione e sulla tua quota fully diluted dopo il closing, non sulla valutazione del titolo.
Sei all’inizio? Parti dalla mappa da zero al primo round e tieni aperto il glossario startup per i termini che incontri.
Le due definizioni
La pre-money è il valore che l’accordo dà alla società subito prima dell’investimento. Aggiungi i soldi nuovi e ottieni la post-money. Quindi 2 milioni su una pre-money di 8 vogliono dire una post-money di 10, e l’investitore possiede il 20%.
Quel 20% nasce da una divisione semplice, investimento diviso post-money, e resta tale qualunque cosa ci sia nel round. La vera trattativa è su chi cede azioni per fare posto al pool e ai convertibili.
Un round, due modi di creare il pool di opzioni
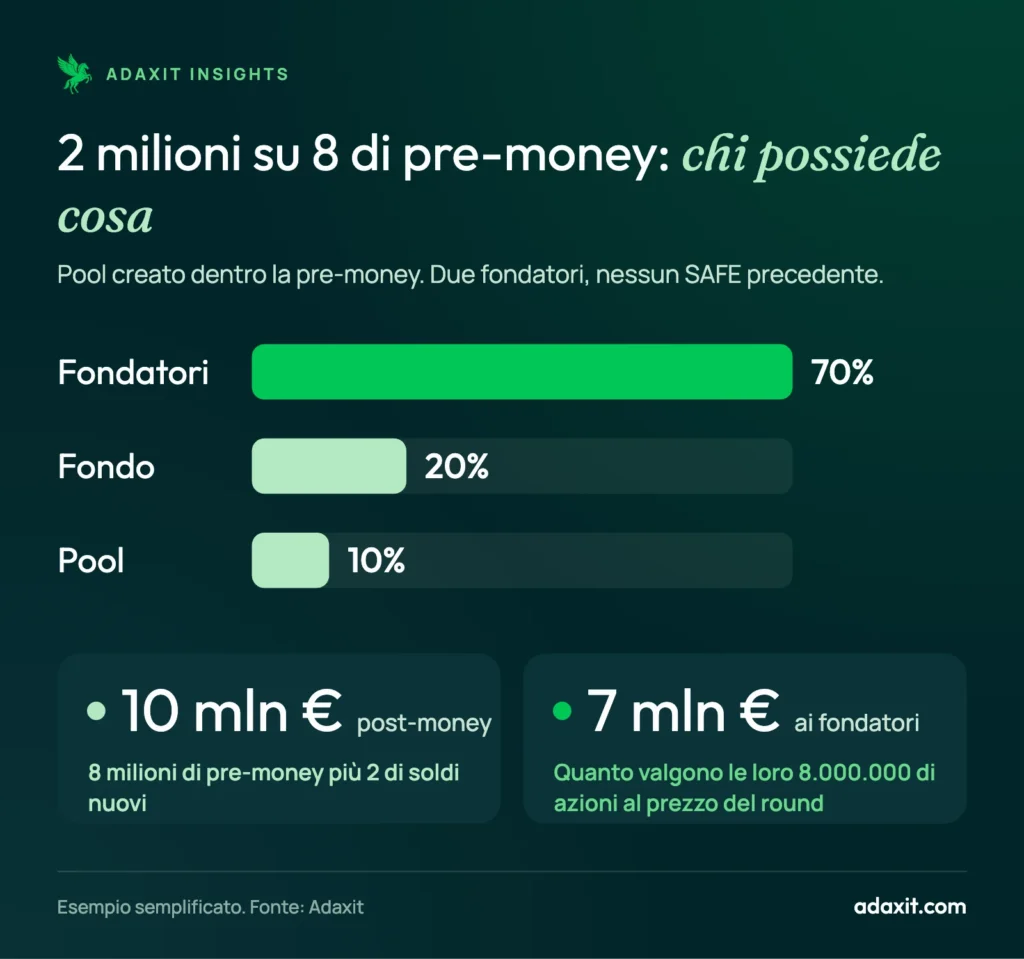
Mettiamo che due fondatori abbiano in tutto 8.000.000 di azioni, senza investitori precedenti né SAFE. Un fondo offre 2 milioni su una pre-money di 8 e vuole un pool di opzioni pari al 10% della società dopo il round.
Di solito i fondi vogliono il pool già pronto prima che arrivino i loro soldi, cioè dentro gli 8 milioni. Dopo il closing i fondatori hanno il 70%, il fondo il 20% e il pool il 10%. Il prezzo per azione scende a 0,875 €, quindi le 8.000.000 di azioni dei fondatori valgono 7 milioni al prezzo del round. Quei 7 milioni sono la loro vera pre-money.
Se il pool fosse stato creato dopo il round, il prezzo sarebbe stato 1 € per azione e il fondo avrebbe assorbito una parte della diluizione. Puoi immaginare quanto spesso i fondi accettino. La pratica ha perfino un nome, in inglese: option pool shuffle.
| Pool dentro la pre-money | Pool creato dopo il round | |
|---|---|---|
| Prezzo per azione | 0,875 € | 1,00 € |
| Fondatori | 70% | 72% |
| Investitore | 20% | 18% |
| Pool di opzioni | 10% | 10% |
| Azioni dei fondatori al prezzo del round | 7,0 mln € | 8,0 mln € |
Dove si collocano SAFE e note convertibili
I SAFE firmati prima del primo round con prezzo si convertono quando il round si chiude. Il SAFE post-money di Y Combinator fissa la quota del titolare dopo tutti i soldi dei SAFE ma prima di quelli nuovi, quindi 500.000 € con un cap post-money di 5 milioni valgono il 10% appena prima del round.
Quei 10 punti escono dalla quota dei fondatori, e poi il 20% del nuovo investitore diluisce tutti, titolari dei SAFE compresi. Tre o quattro SAFE di fila possono costare ai fondatori un quarto della società prima che una sola azione abbia un prezzo. Tieni il conto aggiornato.
Tre domande da fare su qualsiasi valutazione
- Il pool di opzioni è dentro la pre-money, e quanto sarà grande dopo il closing?
- Quali SAFE, note o warrant si convertono al closing, e a che prezzo?
- Qual è il prezzo per azione, e quanto possiederà ogni fondatore fully diluted dopo il round?
Con risposte chiare a queste tre domande, due term sheet diventano facili da confrontare. Una valutazione più alta con un pool grande dentro può lasciarti meno di una valutazione più bassa con un pool modesto.
Nella stessa conversazione arrivano sempre altri due termini: cosa significa fully diluted e la liquidation preference, che decide chi viene pagato per primo quando la società viene venduta. Per le quote che gli investitori chiedono di solito a ogni fase, leggi quanta equity cedere al pre-seed e al seed. Se raccogli in Italia, parti dalla nostra guida alla raccolta di capitali.
Che differenza c’è tra pre-money e post-money?
La pre-money è il valore della società subito prima del nuovo investimento; la post-money è la pre-money più i soldi nuovi. La quota dell’investitore è l’investimento diviso per la post-money.
Come si calcola la post-money?
Si somma l’investimento alla pre-money. Con 8 milioni di pre-money e 2 milioni di soldi nuovi la post-money è 10 milioni, e l’investitore possiede il 20%.
Il pool di opzioni è incluso nella pre-money?
Di solito sì. Gli investitori chiedono di creare o allargare il pool prima del round, così la diluizione ricade sui soci esistenti e la pre-money effettiva è più bassa di quella dichiarata.
I SAFE diluiscono i fondatori o il nuovo investitore?
Soprattutto i fondatori. Il SAFE post-money fissa la quota del titolare prima dei soldi nuovi, e quella quota esce dai soci esistenti. Poi il round con prezzo diluisce tutti.
Investor-Ready Kit
Fai i tuoi conti: il simulatore di cap table del nostro Investor-Ready Kit mostra pre-money, post-money, pool e ogni SAFE in una sola pagina.
Contenuto informativo: non costituisce consulenza in materia di investimenti né offerta al pubblico.


